El Fondo Monetario Internacional acaba de publicar su último World Economic Outlook (WEO), importante documento en el cual analiza la situación de la economía mundial y sus perspectivas y presenta valiosa información macroeconómica acerca de sus países miembros. Dadas las circunstancias por las que atraviesa actualmente la economía global, el texto se titula "Esperanzas, Realidades y Riesgos".
Respecto de la economía peruana, el WEO señala que crecerá 6.3% en el presente año, previsión que concuerda con las del equipo económico y la mayoría de analistas locales, los cuales esperan una tasa de entre 6% y 6.5%. Con ello, y teniendo en cuenta la probable evolución de los precios internos y externos que inciden en su cálculo, así como la probable evolución cambiaria, el producto bruto interno (PBI) en dólares corrientes, que según el organismo llegó a US$ 199,003 millones en el 2012, alcanzaría los US$ 220,825 millones este año. Cabe señalar que dicho dato del 2012, si bien casi coincide con el dado a conocer por el Banco Central de Reserva, es bastante inferior al calculado por el Instituto Nacional de Estadística e Informática (INEI), muy cercano a los US$ 205 mil millones. Así las cosas, la previsión del organismo multilateral para el 2013 parece perfectamente accesible.
El PBI por habitante llegó, según el FMI, a US$ 6,530 en el 2012, y alcanzaría los US$ 7,136 en el 2013. La comparación de estas cifras con las estimadas un año atrás proporcionan una clara evidencia del importante avance de nuestra economía y de sus alentadoras perspectivas.
En cuanto a las cifras en términos de paridad poder adquisitivo (PPA), resultan muy superiores a las que acabamos de ver. Como se sabe, este método de cálculo no se limita a tomar el dato corriente, sino que evalúa su capacidad adquisitiva, tomando en cuenta una unidad de medición uniforme: el dólar internacional corriente. Siendo que en los países en desarrollo como el Perú los precios y costos suelen ser muy bajos en relación a los países desarrollados, un mismo ingreso alcanza para comprar más productos que en los mencionados países. Por ende, cuando se hace comparaciones entre unos y otros (como las hace el método de PPA), nuestros datos resultan muy mejorados.
Eso se debe a que la conversión desde el PBI en soles corrientes a dólares no se hace con el tipo de cambio que conocemos, sino con uno que toma en cuenta lo que acabamos de explicar. Dicho tipo de cambio, que expresa la cantidad de soles por cada dólar internacional, fue de S/. 1.623 en el 2011, bajó a S/. 1.611 en el 2012, y subiría a S/. 1.636 en el 2013.
Así, nuestro PBI PPA resulta muy superior a aquél en dólares corrientes. El dato del 2012 llegó a $ 326,661 millones, y el del 2013 llegaría a $ 352,875 millones. Si para el 2012 se tomara más bien el dato en soles corrientes del INEI (S/. 539,863 millones) y se le dividiera por el factor de conversión o tipo de cambio PPA calculado por el FMI (1.611), el PBI PPA resultaría de 335,110 millones de dólares internacionales corrientes.
Esos datos implican que el PBI PPA por habitante, que alcanzó los $ 10,062 en el 2011, y que se elevó a $ 10,719 el año pasado, llegaría a $ 11,403 en el presente ejercicio.
El fuerte crecimiento aquí reseñado le está permitiendo a nuestra economía una lenta pero sostenida mejora de su (aún muy pequeña) participación en el producto bruto mundial: de 0.381% en el 2011, nuestro PBI PPA ha pasado a 0.393% en el 2012, y estaría llegando a 0.405% en el 2013.
viernes, 19 de abril de 2013
jueves, 18 de abril de 2013
El Perú en el Mundo: PBI en Dólares y PPA 2012
Aprovechando que el Fondo Monetario Internacional (FMI) acaba de publicar hace un par de días su World Economic Outlook (WEO) correspondiente a la primera mitad del año, en esta oportunidad extraeremos de dicho importante documento los datos referidos al producto bruto interno (PBI), tanto en términos nominales (dólares corrientes) como en paridad de poder adquisitivo (PPA), con el fin de determinar la ubicación del Perú en el contexto mundial.
Veamos en primera instancia el dato en dólares corrientes. Como se sabe, este simplemente resulta de tomar el PBI corriente en moneda nacional y dividirlo por el tipo de cambio vigente en el período. Siendo así, está sujeto a la fluctuación de los precios internos y externos que inciden sobre el producto, así como a la volatilidad cambiaria, por lo que su información puede estar considerablemente distorsionada y debe ser tomada con cautela al comparar países.
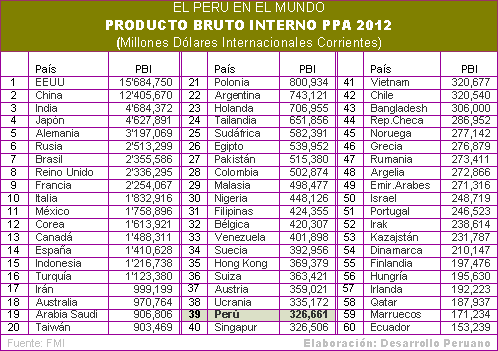
El primer cuadro nos muestra que Estados Unidos se mantiene, con amplitud, como la primera potencia económica del mundo, aunque ya no triplicando, como hace algunos años, el tamaño económico de China, sino solo duplicándolo. El país oriental, luego de haber superado a Japón, continúa consolidándose como segunda potencia, y va camino a ser la primera en unos años más. Alemania, por su parte, ratifica su posición de cuarta economía del planeta y primera de Europa, por encima de Francia.
La gran potencia latinoamericana, Brasil, que el año 2011 había desplazado al Reino Unido y se había convertido en la sexta economía del planeta, volvió a ceder su lugar al país europeo, retornando a la séptima ubicación, con un PBI de casi US$ 2.4 billones. Ello ocurrió por efecto del débil crecimiento real de su economía, así como por la fuerte devaluación de su moneda frente al dólar.
Tal como ya se preveía en el 2011, Rusia superó a Italia, afectada, como casi toda Europa, por una fuerte desaceleración productiva. Sin embargo, ambas corren el riesgo de ser superadas en pocos años por la India, cuyo PBI ya se acerca a los US$ 2 billones, y que está destinada a ser, por su enorme población y vigoroso crecimiento, una de las superpotencias económicas.
La segunda potencia latinoamericana, México, se mantiene en la décimo cuarta posición, con un PBI cercano a los US$ 1.2 billones. Los otros países de la región, si bien se sitúan mucho más atrás, escalaron posiciones respecto del año 2011. Así, Argentina figura hoy en el puesto 26, Venezuela (que recuperó transitoriamente el cuarto puesto latinoamericano) en el 30, Colombia en el 31, Chile en el 38 y el Perú en el 50.
Nuestro país, que superó a Kazajstán, República Checa, Qatar, Kuwait y Rumania, mejoró cuatro posiciones, merced a su fuerte crecimiento real y la fortaleza de su moneda.
Según el FMI, el PBI peruano alcanzó los US$ 199,003 millones. Cabe señalar que si bien dicha cifra es muy parecida a la que maneja el Banco Central (US$ 199,682 millones), difiere significativamente de la calculada por el Instituto Nacional de Estadística e Informática, entidad según la cual el producto peruano ya bordea los US$ 205 mil millones.
Revisemos ahora los datos expresados en términos de PPA. Si bien este método de cálculo se sustenta en el dato corriente, lo ajusta según su poder de compra, de acuerdo a una paridad internacional uniforme, que permite comparaciones mucho más ajustadas a la realidad. De esa manera, toma en cuenta el hecho de que, por sus menores precios, en los países menos desarrollados un dólar alcanza para adquirir más bienes que en los países más desarrollados.
Eso hace que, expresados con este método, los PBI de los países en desarrollo resulten bastante más altos que aquéllos en términos corrientes. El caso de China es particularmente ilustrativo, pues su producto, que con la otra metodología equivale al 52% del de EEUU, con esta equivale al 79%. Otro caso notable es el de la India, cuyo producto, con este método, se agranda 2.6 veces, supera al de Japón y se sitúa como el tercero del orbe.
El caso de Brasil es igualmente didáctico, pero en el sentido inverso. Allí, pese a su condición de país en desarrollo, el PBI expresado en PPA resulta menor que aquél en dólares corrientes. Tal situación se explica por sus altísimos costos internos, que impiden que un dólar de ingresos tenga la alta capacidad adquisitiva que sí tiene en la mayoría de países en desarrollo.
Es algo muy distinto a lo que acontece en la gran mayoría de países en desarrollo, entre ellos los latinoamericanos, que con el método de PPA acrecientan notablemente su producto, lo que les permite ganar posiciones en este ranking. El de Argentina, por ejemplo, crece 56%, encaramándose hasta el puesto 22 del mundo, el de Colombia 37%, alcanzando el puesto 28, y el del Perú 64%, accediendo al puesto 39.
En Venezuela y Chile las diferencias entre un método y el otro son significativamente menores, revelando la existencia de costos internos bastante elevados.
Los datos del FMI indican, de otro lado, que en términos de dólares corrientes la economía peruana aún es la séptima de América Latina, pero en términos de PPA se consolida como la sexta (habiendo ampliado ligeramente su ventaja sobre Chile). Además, representa el 81% de la economía que le antecede en la región, es decir, la venezolana.
Veamos en primera instancia el dato en dólares corrientes. Como se sabe, este simplemente resulta de tomar el PBI corriente en moneda nacional y dividirlo por el tipo de cambio vigente en el período. Siendo así, está sujeto a la fluctuación de los precios internos y externos que inciden sobre el producto, así como a la volatilidad cambiaria, por lo que su información puede estar considerablemente distorsionada y debe ser tomada con cautela al comparar países.
El primer cuadro nos muestra que Estados Unidos se mantiene, con amplitud, como la primera potencia económica del mundo, aunque ya no triplicando, como hace algunos años, el tamaño económico de China, sino solo duplicándolo. El país oriental, luego de haber superado a Japón, continúa consolidándose como segunda potencia, y va camino a ser la primera en unos años más. Alemania, por su parte, ratifica su posición de cuarta economía del planeta y primera de Europa, por encima de Francia.
La gran potencia latinoamericana, Brasil, que el año 2011 había desplazado al Reino Unido y se había convertido en la sexta economía del planeta, volvió a ceder su lugar al país europeo, retornando a la séptima ubicación, con un PBI de casi US$ 2.4 billones. Ello ocurrió por efecto del débil crecimiento real de su economía, así como por la fuerte devaluación de su moneda frente al dólar.
Tal como ya se preveía en el 2011, Rusia superó a Italia, afectada, como casi toda Europa, por una fuerte desaceleración productiva. Sin embargo, ambas corren el riesgo de ser superadas en pocos años por la India, cuyo PBI ya se acerca a los US$ 2 billones, y que está destinada a ser, por su enorme población y vigoroso crecimiento, una de las superpotencias económicas.
La segunda potencia latinoamericana, México, se mantiene en la décimo cuarta posición, con un PBI cercano a los US$ 1.2 billones. Los otros países de la región, si bien se sitúan mucho más atrás, escalaron posiciones respecto del año 2011. Así, Argentina figura hoy en el puesto 26, Venezuela (que recuperó transitoriamente el cuarto puesto latinoamericano) en el 30, Colombia en el 31, Chile en el 38 y el Perú en el 50.
Nuestro país, que superó a Kazajstán, República Checa, Qatar, Kuwait y Rumania, mejoró cuatro posiciones, merced a su fuerte crecimiento real y la fortaleza de su moneda.
Según el FMI, el PBI peruano alcanzó los US$ 199,003 millones. Cabe señalar que si bien dicha cifra es muy parecida a la que maneja el Banco Central (US$ 199,682 millones), difiere significativamente de la calculada por el Instituto Nacional de Estadística e Informática, entidad según la cual el producto peruano ya bordea los US$ 205 mil millones.
Eso hace que, expresados con este método, los PBI de los países en desarrollo resulten bastante más altos que aquéllos en términos corrientes. El caso de China es particularmente ilustrativo, pues su producto, que con la otra metodología equivale al 52% del de EEUU, con esta equivale al 79%. Otro caso notable es el de la India, cuyo producto, con este método, se agranda 2.6 veces, supera al de Japón y se sitúa como el tercero del orbe.
El caso de Brasil es igualmente didáctico, pero en el sentido inverso. Allí, pese a su condición de país en desarrollo, el PBI expresado en PPA resulta menor que aquél en dólares corrientes. Tal situación se explica por sus altísimos costos internos, que impiden que un dólar de ingresos tenga la alta capacidad adquisitiva que sí tiene en la mayoría de países en desarrollo.
Es algo muy distinto a lo que acontece en la gran mayoría de países en desarrollo, entre ellos los latinoamericanos, que con el método de PPA acrecientan notablemente su producto, lo que les permite ganar posiciones en este ranking. El de Argentina, por ejemplo, crece 56%, encaramándose hasta el puesto 22 del mundo, el de Colombia 37%, alcanzando el puesto 28, y el del Perú 64%, accediendo al puesto 39.
En Venezuela y Chile las diferencias entre un método y el otro son significativamente menores, revelando la existencia de costos internos bastante elevados.
Los datos del FMI indican, de otro lado, que en términos de dólares corrientes la economía peruana aún es la séptima de América Latina, pero en términos de PPA se consolida como la sexta (habiendo ampliado ligeramente su ventaja sobre Chile). Además, representa el 81% de la economía que le antecede en la región, es decir, la venezolana.
martes, 16 de abril de 2013
Débil Crecimiento en Febrero: PBI sólo Avanzó 4.98%
La economía peruana no tuvo un buen desempeño en febrero. En comparación con similar mes del año anterior, el producto bruto interno (PBI) avanzó sólo 4.98%, tasa bastante decepcionante para los estándares peruanos. Con ello, el dato acumulado en los dos primeros meses llega a 5.57%, y el de los doce últimos meses a 6.18%. Además, nuestra economía suma 42 meses consecutivos de expansión.
Así lo dio a conocer, mediante un Informe Técnico, el Instituto Nacional de Estadística e Informática (INEI). Según dicho organismo, el resultado en mención se debió especialmente al avance de la demanda interna, y pese al severo retroceso de la externa. Lo primero se vio reflejado en un crecimiento de 15.72% en la venta de autos ligeros, de 10.02% en la importación de bienes de capital y materiales para la construcción, y de 14.56% en la inversión en construcción. Lo segundo, por su parte, se evidenció en la caída de las exportaciones, que retrocedieron 20% en términos reales.
En el resultado también influyó negativamente el que febrero del presente año incluyó un día menos que el del año anterior, que fue bisiesto.
El sector que más creció en el mes bajo análisis fue la Construcción, que lo hizo a la considerable tasa de 14.56%. Otros de importante expansión fueron los de Servicios Prestados a Empresas (7.21%), Restaurantes y Hoteles (6.35%), Transportes y Comunicaciones (6.17%), e inclusive el Agropecuario (que consignó una apreciable tasa de 5.77%).
La importantísima Manufactura volvió a mostrar debilidad, con una tasa de apenas 0.34%, explicada por el pobre desempeño de sus dos subsectores. Así, mientras que el Fabril No Primario (el más importante) avanzó 0.37%, el Fabril Primario lo hizo en 0.15%.
El único sector con desempeño negativo fue la Minería e Hidrocarburos, que retrocedió 1.71%, afectada por los declinantes precios de los minerales, y pese al avance de su subsector hidrocarburífero.
Así las cosas, la Construcción se viene consolidando como el sector de mayor aporte al PBI. En lo que va del año ha contribuido con 1.06 de los 5.57 puntos que ha avanzado el indicador global. Le siguen en aporte el Comercio (0.93 puntos), Resto de Otros Servicios (0.72) y Transportes y Comunicaciones (0.62).
Como se sabe, las estimaciones de crecimiento para el año fluctúan entre 6 y 6.5%. ¿Se logrará el objetivo? Es muy probable, pues si bien la demanda externa aún no se recupera debidamente, la interna sigue creciendo a buen ritmo, de la mano de la confianza de los consumidores y de las buenas perspectivas para la inversión. Sin embargo, para asegurar el resultado, e inclusive mejorarlo, será necesario mejorar las condiciones para que la inversión siga arribando al país. En tal sentido, se hace impostergable, por ejemplo, dar pasos para que la minería pueda retomar los grandes proyectos que tenía en agenda (y que fueron bloqueados por grupos radicales e intransigentes) y para que siga adelante el proceso de firma de nuevos tratados de libre comercio.
Así lo dio a conocer, mediante un Informe Técnico, el Instituto Nacional de Estadística e Informática (INEI). Según dicho organismo, el resultado en mención se debió especialmente al avance de la demanda interna, y pese al severo retroceso de la externa. Lo primero se vio reflejado en un crecimiento de 15.72% en la venta de autos ligeros, de 10.02% en la importación de bienes de capital y materiales para la construcción, y de 14.56% en la inversión en construcción. Lo segundo, por su parte, se evidenció en la caída de las exportaciones, que retrocedieron 20% en términos reales.
En el resultado también influyó negativamente el que febrero del presente año incluyó un día menos que el del año anterior, que fue bisiesto.
La importantísima Manufactura volvió a mostrar debilidad, con una tasa de apenas 0.34%, explicada por el pobre desempeño de sus dos subsectores. Así, mientras que el Fabril No Primario (el más importante) avanzó 0.37%, el Fabril Primario lo hizo en 0.15%.
El único sector con desempeño negativo fue la Minería e Hidrocarburos, que retrocedió 1.71%, afectada por los declinantes precios de los minerales, y pese al avance de su subsector hidrocarburífero.
Así las cosas, la Construcción se viene consolidando como el sector de mayor aporte al PBI. En lo que va del año ha contribuido con 1.06 de los 5.57 puntos que ha avanzado el indicador global. Le siguen en aporte el Comercio (0.93 puntos), Resto de Otros Servicios (0.72) y Transportes y Comunicaciones (0.62).
Como se sabe, las estimaciones de crecimiento para el año fluctúan entre 6 y 6.5%. ¿Se logrará el objetivo? Es muy probable, pues si bien la demanda externa aún no se recupera debidamente, la interna sigue creciendo a buen ritmo, de la mano de la confianza de los consumidores y de las buenas perspectivas para la inversión. Sin embargo, para asegurar el resultado, e inclusive mejorarlo, será necesario mejorar las condiciones para que la inversión siga arribando al país. En tal sentido, se hace impostergable, por ejemplo, dar pasos para que la minería pueda retomar los grandes proyectos que tenía en agenda (y que fueron bloqueados por grupos radicales e intransigentes) y para que siga adelante el proceso de firma de nuevos tratados de libre comercio.
sábado, 13 de abril de 2013
Paita Mejora su Equipamiento
El norteño y piurano puerto de Paita, segundo del país en movimiento de contenedores, y cuarto en el de carga, comienza a mostrar los positivos resultados de su concesión al sector privado, que llevará a la construcción de un grande y moderno muelle para contenedores.

En efecto, el terminal, concesionado en el año 2009 al consorcio portugués-peruano Terminales Portuarios Euroandinos (TPE), ya ha sido sometido, desde dicho paso a manos privadas, a diversas obras de mejoramiento de su infraestructura.
Las pequeñas inversiones iniciales se destinaron a cosas como la remodelación de las oficinas administrativas, la mejora de los pavimentos del patio de contenedores, la adquisición de nuevos equipos de carga, el incremento de la rapidez en la movilización de contenedores, la mejora de la cadena de frío e inclusive la compra de un pequeño buque patrullero (para dar mayor seguridad al puerto).
La mejora de la cadena de frío incluyó la instalación de un gran número de conexiones para dotar de electricidad a los contenedores refrigerados (fundamentales para los productos de agroexportación). Gracias a éstas (que casi se duplicarán cuando se construya el nuevo muelle), los exportadores pueden trasladar sus contenedores directamente al puerto, sin tener que recurrir a almacenes externos.
Y desde junio del año pasado las inversiones vienen creciendo, enfocándose en lo contemplado en la primera etapa del proyecto, que demandará un monto aproximado de US$ 150 millones y deberá quedar completada a fines del 2014.
Así, desde agosto ya se está haciendo el dragado de la poza principal del puerto, para permitirle alcanzar una profundidad mínima de 13 metros.
Tras ello se ejecutará las dos obras más grandes e importantes: el gran muelle de 300 metros de largo y, al costado de éste, un patio de contenedores de 12.64 hectáreas. En el primero de esos espacios se instalará la primera grúa pórtico de muelle de las provincias peruanas, y en el segundo dos grúas pórtico de patio.
La segunda etapa se iniciará cuando el movimiento en el nuevo muelle llegue a 180 mil TEU (contenedores de 20 pies de largo). Dado que el viejo muelle ya moviliza 171 mil TEU, dicha etapa no luce lejana. Como parte de ella se instalará una segunda grúa pórtico de muelle y otras dos de patio, equipamiento con el cual Paita agilizará mucho más sus procesos de embarque y desembarque.
Por último, la tercera etapa, a ejecutarse cuando el movimiento llegue a 300 mil TEU, se centrará en la remodelación, reforzamiento y equipamiento del actual muelle de espigón. Dentro de ella estaba prevista la instalación de dos grúas móviles, pero, afortunadamente, TPE ya adelantó esta inversión.
En efecto, consciente de la urgente necesidad de mejorar las actuales prestaciones de un terminal tan importante y de tan grande potencial como Paita, TPE adquirió el año pasado dichas grúas, que le demandaron una inversión de US$ 14 millones. Éstas arribaron al país en octubre y desde febrero último ya están en operación en el tradicional y conocido muelle de espigón.
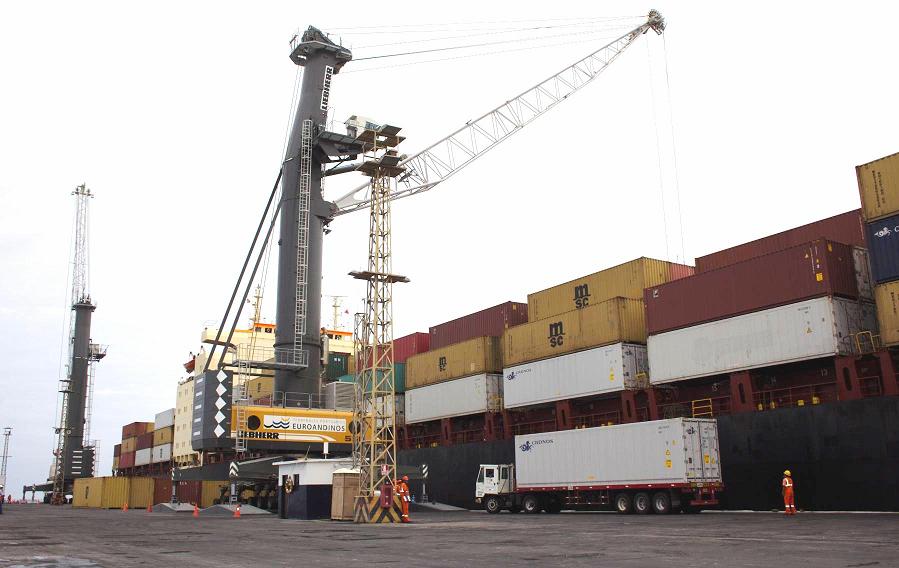
Como se puede ver en las fotos y video adjuntos, se trata de dos impresionantes grúas-torre alemanas marca Liebherr (modelo LHM 550), que se desplazan sobre un gran número de ruedas, giran su pluma en todas las direcciones y pueden cargar y descargar todo tipo de mercadería. Dotadas de una capacidad de carga de 104 toneladas, están aptas para atender sin problemas buques post panamax. Gracias a ellas, Paita ya no recibirá únicamente buques dotados de sus propias grúas, sino también a los desprovistos de éstas, y que por ende disponen de mayor capacidad de carga. De tal manera que el puerto, en el que antes sólo podían acoderar buques de hasta 30 mil toneladas métricas (TM), ahora puede recibir naves de hasta 50 mil TM.
Así marchan las cosas en este importante terminal piurano, llamado a ser la puerta de ingreso y salida de la carretera Interoceánica del Norte, y el punto por el cual se exportará lo producido en los grandes proyectos agrarios y mineros de la zona. Cuando hayan concluido las tres etapas aquí mencionadas, estará en capacidad de movilizar 500 mil TEU al año, el triple de lo que moviliza hoy. Los planes de la empresa concesionaria también incluyen la futura construcción, en una zona aledaña, de un terminal para exportar el etanol que ya se produce en diversas plantaciones del norte del país.
Este auspicioso proceso de mejora y modernización está yendo de la mano con la atención que le viene prestando un creciente número de empresas navieras (aproximadamente quince), que ya lo están incluyendo en sus rutas internacionales, haciendo llegar hasta él buques cada vez más grandes.
1ra foto: APN
2da y 3ra fotos: Andino Investment Holding

En efecto, el terminal, concesionado en el año 2009 al consorcio portugués-peruano Terminales Portuarios Euroandinos (TPE), ya ha sido sometido, desde dicho paso a manos privadas, a diversas obras de mejoramiento de su infraestructura.
Las pequeñas inversiones iniciales se destinaron a cosas como la remodelación de las oficinas administrativas, la mejora de los pavimentos del patio de contenedores, la adquisición de nuevos equipos de carga, el incremento de la rapidez en la movilización de contenedores, la mejora de la cadena de frío e inclusive la compra de un pequeño buque patrullero (para dar mayor seguridad al puerto).
La mejora de la cadena de frío incluyó la instalación de un gran número de conexiones para dotar de electricidad a los contenedores refrigerados (fundamentales para los productos de agroexportación). Gracias a éstas (que casi se duplicarán cuando se construya el nuevo muelle), los exportadores pueden trasladar sus contenedores directamente al puerto, sin tener que recurrir a almacenes externos.
Y desde junio del año pasado las inversiones vienen creciendo, enfocándose en lo contemplado en la primera etapa del proyecto, que demandará un monto aproximado de US$ 150 millones y deberá quedar completada a fines del 2014.
Así, desde agosto ya se está haciendo el dragado de la poza principal del puerto, para permitirle alcanzar una profundidad mínima de 13 metros.
Tras ello se ejecutará las dos obras más grandes e importantes: el gran muelle de 300 metros de largo y, al costado de éste, un patio de contenedores de 12.64 hectáreas. En el primero de esos espacios se instalará la primera grúa pórtico de muelle de las provincias peruanas, y en el segundo dos grúas pórtico de patio.
La segunda etapa se iniciará cuando el movimiento en el nuevo muelle llegue a 180 mil TEU (contenedores de 20 pies de largo). Dado que el viejo muelle ya moviliza 171 mil TEU, dicha etapa no luce lejana. Como parte de ella se instalará una segunda grúa pórtico de muelle y otras dos de patio, equipamiento con el cual Paita agilizará mucho más sus procesos de embarque y desembarque.
Por último, la tercera etapa, a ejecutarse cuando el movimiento llegue a 300 mil TEU, se centrará en la remodelación, reforzamiento y equipamiento del actual muelle de espigón. Dentro de ella estaba prevista la instalación de dos grúas móviles, pero, afortunadamente, TPE ya adelantó esta inversión.
En efecto, consciente de la urgente necesidad de mejorar las actuales prestaciones de un terminal tan importante y de tan grande potencial como Paita, TPE adquirió el año pasado dichas grúas, que le demandaron una inversión de US$ 14 millones. Éstas arribaron al país en octubre y desde febrero último ya están en operación en el tradicional y conocido muelle de espigón.
Como se puede ver en las fotos y video adjuntos, se trata de dos impresionantes grúas-torre alemanas marca Liebherr (modelo LHM 550), que se desplazan sobre un gran número de ruedas, giran su pluma en todas las direcciones y pueden cargar y descargar todo tipo de mercadería. Dotadas de una capacidad de carga de 104 toneladas, están aptas para atender sin problemas buques post panamax. Gracias a ellas, Paita ya no recibirá únicamente buques dotados de sus propias grúas, sino también a los desprovistos de éstas, y que por ende disponen de mayor capacidad de carga. De tal manera que el puerto, en el que antes sólo podían acoderar buques de hasta 30 mil toneladas métricas (TM), ahora puede recibir naves de hasta 50 mil TM.
Una muestra del funcionamiento de las Liebherr 550, grúas-torre que que ya operan en Paita.
Así marchan las cosas en este importante terminal piurano, llamado a ser la puerta de ingreso y salida de la carretera Interoceánica del Norte, y el punto por el cual se exportará lo producido en los grandes proyectos agrarios y mineros de la zona. Cuando hayan concluido las tres etapas aquí mencionadas, estará en capacidad de movilizar 500 mil TEU al año, el triple de lo que moviliza hoy. Los planes de la empresa concesionaria también incluyen la futura construcción, en una zona aledaña, de un terminal para exportar el etanol que ya se produce en diversas plantaciones del norte del país.
Este auspicioso proceso de mejora y modernización está yendo de la mano con la atención que le viene prestando un creciente número de empresas navieras (aproximadamente quince), que ya lo están incluyendo en sus rutas internacionales, haciendo llegar hasta él buques cada vez más grandes.
1ra foto: APN
2da y 3ra fotos: Andino Investment Holding
viernes, 5 de abril de 2013
En el Metro: Avanzan los Puentes sobre el Río
Metro de Lima, entidad pública encargada de supervisar todo lo concerniente a este fundamental sistema de transporte, acaba de publicar en su página web varias interesantes fotografías acerca del avance de las obras de construcción del tramo dos de la Línea 1, aquél que va desde la avenida Grau, en el centro de la ciudad, hasta el populoso distrito de San Juan de Lurigancho.
De ese conjunto de imágenes hemos tomado dos, que nos dan una referencia acerca del avance en la zona del río Rímac, donde el viaducto toma la forma de dos grandes puentes que vienen siendo construidos sobre el referido curso de agua.

Las imágenes nos dejan ver que ya se está haciendo, en la parte alta de las grandes columnas, el vaciado del concreto. Esto viene ocurriendo mediante el empleo de los equipos metálicos denominados "carros de avance", que permiten efectuar un encofrado y vaciado desde arriba, dando lugar a sucesivas dovelas de concreto, que irán conformando la estructura de los puentes. Dicho proceso es explicado en el video adjunto, elaborado y subido a Youtube por la empresa brasileña Odebrecht, líder del consorcio que los construye.
Se espera que este trabajo de avanzada tecnología quede completado en la primera mitad del 2014. Ello, y el gran avance que ya registra el viaducto en SJL, permitirán que los modernos trenes Alstom del Metro ingresen a dicho distrito en la parte final del referido año.
RIN: Ahora, Más de US$ 69 Mil Millones
El acelerado crecimiento de estos activos netos se produce en el marco de una fuerte expansión de la inversión extranjera (que como sabemos llegó a un nivel record de más de US$ 12 mil millones en el 2012) y no obstante la abrupta caída de nuestras exportaciones, que se ha traducido en una sustancial reducción del superavit comercial.
Si bien tal situación otorga a nuestro país una cómoda posición de liquidez en moneda extranjera, y lo protege holgadamente de eventuales turbulencias financieras internacionales, también es señal de una pertinaz sobreabundancia de dólares, cuyo más notorio efecto es la caída del tipo de cambio, que genera preocupación en el sector exportador y obliga al BCR a tomar medidas para intentar sobrellevarla.
domingo, 24 de marzo de 2013
Perú: Primeras 100 Empresas según Ingresos 2012
Gracias a la información de la Bolsa de Valores de Lima (BVL), entidad ante la cual deben presentar trimestralmente sus estados financieros, hoy tenemos la relación de las cien empresas más grandes inscritas en ella. Dado que fue un buen año para nuestra economía (como lo demuestra el crecimiento de 6.3% en el PBI), los ingresos de la mayoría de ellas (exceptuando a las mineras) aumentaron significativamente.
El ordenamiento lo hemos efectuado en base a las ventas o ingresos (financieros o técnicos) registrados por estas empresas a lo largo del ejercicio 2012. La BVL publicó los datos en soles, y nosotros efectuamos la conversión a dólares, al tipo de cambio manejado por la entidad (el vigente al cierre del año, de S/. 2.55).
La más grande continúa siendo la estatal Petroperú, que facturó US$ 5,248 millones. Le sigue otra del rubro industrial-petrolero: Refinería La Pampilla (de propiedad de la española Repsol), que efectuó ventas por US$ 4,664 millones.
Luego se ubica el holding financiero Credicorp, y tras éste la cuprífera Southern (dueña de Cuajone en Moquegua y Toquepala en Tacna). Tras ellos figuran el principal banco del país, el de Crédito, y la minera Cerro Verde (dueña de la homónima gran mina arequipeña). Todas estas empresas tienen ventas que superan los US$ 2 mil millones.
En los siguientes lugares se tiene a la empresa de telecomunicaciones Telefónica Móviles, que lidera los ingresos de su grupo en el país, con ventas mayores que las de Telefónica del Perú (ubicada inmediatamente después).
El segundo banco más grande del país, el BBVA Continental, se ubica en el noveno puesto, escoltado por la principal productora de alimentos y bienes de consumo masivo, Alicorp, la minera aurífera Barrick (propietaria de Pierina y Laguna Norte o Alto Chicama) y la principal cervecera, UCP Backus y Johnston.
La productora de gas Perú LNG, la empresa de retail Supermercados Peruanos (perteneciente al Grupo Interbank y propietaria de Plaza Vea y Vivanda), la minera Buenaventura (dueña de Yanacocha) y la productora de lácteos Gloria cierran el grupo de las dieciséis que venden por más de US$ 1,000 millones.
Si bien en el referido grupo destacan las empresas ligadas al rubro petrolero, cuyas ventas son descollantes en relación al resto, se puede notar una representación sectorial variada. Así, además de las mencionadas, se puede ver tres del sector financiero, cuatro del minero, dos de telecomunicaciones, tres del industrial, una del rubro energético-gasífero y una del sector comercial.
Allí también se observa una combinación de empresas nacionales y extranjeras. Obviamente, prima el accionariado privado, pues la única estatal es Petroperú.
En cuanto a patrimonio, las cinco primeras empresas de este listado de la BVL son (cifras en millones de US$): Credicorp (4,384), Cerro Verde (3,450), SPCC (2,856), el Banco de Crédito (2,800) y Sedapal (2,551).
Las de mayores utilidades fueron (cifras en millones US$): SPCC (994), Credicorp (808), Cerro Verde (772), Barrick (603) y el Banco de Crédito (587). Cabe resaltar que estas cifras fueron muy inferiores a las del año 2011, reflejando el contexto global, que afectó claramente a las empresas mineras y a las de algunos otros sectores.
Las de mayor Rentabilidad Patrimonial (medida ésta como la relación Utilidad Neta/Patrimonio) fueron: BAT Holdings (408.60%), Pluspetrol Lote 56 (69.64%), Pluspetrol Camisea (64.46%), Shougang Hierro Perú (56.97%), Telefónica Móviles (53.83%), Minera Corona (52.92%), Backus & Johnston (52.56%) y Cervecería San Juan (52.31%).
El ordenamiento lo hemos efectuado en base a las ventas o ingresos (financieros o técnicos) registrados por estas empresas a lo largo del ejercicio 2012. La BVL publicó los datos en soles, y nosotros efectuamos la conversión a dólares, al tipo de cambio manejado por la entidad (el vigente al cierre del año, de S/. 2.55).
Hacer click para ampliar
La más grande continúa siendo la estatal Petroperú, que facturó US$ 5,248 millones. Le sigue otra del rubro industrial-petrolero: Refinería La Pampilla (de propiedad de la española Repsol), que efectuó ventas por US$ 4,664 millones.
Luego se ubica el holding financiero Credicorp, y tras éste la cuprífera Southern (dueña de Cuajone en Moquegua y Toquepala en Tacna). Tras ellos figuran el principal banco del país, el de Crédito, y la minera Cerro Verde (dueña de la homónima gran mina arequipeña). Todas estas empresas tienen ventas que superan los US$ 2 mil millones.
En los siguientes lugares se tiene a la empresa de telecomunicaciones Telefónica Móviles, que lidera los ingresos de su grupo en el país, con ventas mayores que las de Telefónica del Perú (ubicada inmediatamente después).
El segundo banco más grande del país, el BBVA Continental, se ubica en el noveno puesto, escoltado por la principal productora de alimentos y bienes de consumo masivo, Alicorp, la minera aurífera Barrick (propietaria de Pierina y Laguna Norte o Alto Chicama) y la principal cervecera, UCP Backus y Johnston.
La productora de gas Perú LNG, la empresa de retail Supermercados Peruanos (perteneciente al Grupo Interbank y propietaria de Plaza Vea y Vivanda), la minera Buenaventura (dueña de Yanacocha) y la productora de lácteos Gloria cierran el grupo de las dieciséis que venden por más de US$ 1,000 millones.
Si bien en el referido grupo destacan las empresas ligadas al rubro petrolero, cuyas ventas son descollantes en relación al resto, se puede notar una representación sectorial variada. Así, además de las mencionadas, se puede ver tres del sector financiero, cuatro del minero, dos de telecomunicaciones, tres del industrial, una del rubro energético-gasífero y una del sector comercial.
Allí también se observa una combinación de empresas nacionales y extranjeras. Obviamente, prima el accionariado privado, pues la única estatal es Petroperú.
En cuanto a patrimonio, las cinco primeras empresas de este listado de la BVL son (cifras en millones de US$): Credicorp (4,384), Cerro Verde (3,450), SPCC (2,856), el Banco de Crédito (2,800) y Sedapal (2,551).
Las de mayores utilidades fueron (cifras en millones US$): SPCC (994), Credicorp (808), Cerro Verde (772), Barrick (603) y el Banco de Crédito (587). Cabe resaltar que estas cifras fueron muy inferiores a las del año 2011, reflejando el contexto global, que afectó claramente a las empresas mineras y a las de algunos otros sectores.
Las de mayor Rentabilidad Patrimonial (medida ésta como la relación Utilidad Neta/Patrimonio) fueron: BAT Holdings (408.60%), Pluspetrol Lote 56 (69.64%), Pluspetrol Camisea (64.46%), Shougang Hierro Perú (56.97%), Telefónica Móviles (53.83%), Minera Corona (52.92%), Backus & Johnston (52.56%) y Cervecería San Juan (52.31%).
El Perú en el Ranking Latinoamericano: Crecimiento Acumulado del PBI 2001-2012
El crecimiento económico es la base de la prosperidad de los pueblos, pues es a partir de éste que se genera una mayor riqueza. Cuanto más elevado es, también lo es la probabilidad de alcanzar más rápidamente el desarrollo.
Teniendo eso en cuenta, veamos cómo se han desempeñado en este fundamental tema los países latinoamericanos en los doce años que ya lleva de transcurrido el siglo XXI.
Los datos, que muestran las tasas anuales de crecimiento del producto bruto interno (PBI), así como la acumulada y la promedio para el período, provienen de los institutos de estadística o bancos centrales de los respectivos países. Sólo queda por incluir el del año 2012 de Bolivia, lo que haremos apenas lo publique la entidad correspondiente.
Podemos apreciar que en los tres primeros puestos no hay mayores modificaciones respecto del ranking presentado el año pasado.
Así, Panamá continúa siendo el indiscutible líder, con una impresionante tasa acumulada de 126.49% (equivalente a un promedio anual de 7.05%), que indica que su PBI más que se duplicó en el período considerado. La adecuada política económica del pequeño país istmeño, a la que se suma la megaobra de ampliación de su célebre canal interoceánico, está propiciando este espectacular despegue.
El Perú es el segundo país más destacado. En estos doce años avanzó a una apreciable tasa acumulada de 97.12% (a un promedio anual de 5.82%), que prácticamente le permitió duplicar el tamaño de su economía. Si bien ésta se vio afectada por serios inconvenientes, como la crisis internacional del 2008 y 2009, y la desaceleración de las exportaciones en el 2012, no dejó de avanzar, en virtud de lo cual ocupa el prominente lugar mencionado.
República Dominicana mantiene el tercer lugar, merced a un crecimiento de 82.16% en el período, lo que supone una tasa anual de 5.12%.
Argentina se mantiene como el cuarto país más dinámico, aunque cada vez más amenazada por otros. En efecto, su débil crecimiento del 2012 (1.9%, que quizá no mejore demasiado en el 2013) la está poniendo en serio riesgo de perder dicha ubicación frente a Costa Rica, Chile y Ecuador, cuyas economías, mucho más equilibradas, crecen con mejores fundamentos y más sostenidamente. El país gaucho arrastra un severo problema inflacionario, que le resta competitividad internacional y genera dudas acerca de su desempeño futuro, y de otro lado afronta la débil performance de su vecino y socio Brasil, que repercute negativamente en sus exportaciones.
Sólo un poco detrás de ellos se ubican Colombia, Bolivia y Honduras, cuyas tasas acumuladas, superiores a 60%, equivalen a promedios anuales bastante aceptables, de más de 4%.
En cuanto a los dos más grandes países de la región, Brasil y México, exhiben cifras sumamente pobres, que los sitúan entre los últimos en materia de crecimiento. El primero sólo avanzó 47.92% en estos doce años, a una tasa anual de 3.32%, en tanto que el segundo lo hizo en apenas 26.73%, a una ínfima tasa anual de 1.99%. México padeció hace pocos años las graves consecuencias de la crisis de Estados Unidos (su principal socio comercial), que le generó una dura caída de 6% en el 2009. Brasil, por su parte, tiene dificultades para crecer sin recalentarse, por lo que se halla concentrado en abatir su pertinaz inflación y dejar atrás algunas de las distorsiones que afectan su economía,
Pese a sus contratiempos, estos dos países no son los de menor crecimiento en América Latina. Ese dudoso honor le corresponde a El Salvador, que en lo que lleva de transcurrido el siglo XXI sólo ha crecido 24.99%, a la muy exigua tasa anual de 1.88%. Dicha situación, que se ha agravado en los últimos cinco años, impide que su ingreso por habitante mejore significativamente, lo que resulta muy preocupante en un país cuyo nivel de vida no es de los mejores de la región.
Nota: este artículo fue actualizado el 6 de mayo, para incluir los nuevos datos de Ecuador, publicados en esa fecha.
Teniendo eso en cuenta, veamos cómo se han desempeñado en este fundamental tema los países latinoamericanos en los doce años que ya lleva de transcurrido el siglo XXI.
Los datos, que muestran las tasas anuales de crecimiento del producto bruto interno (PBI), así como la acumulada y la promedio para el período, provienen de los institutos de estadística o bancos centrales de los respectivos países. Sólo queda por incluir el del año 2012 de Bolivia, lo que haremos apenas lo publique la entidad correspondiente.
Hacer click para ampliar
Podemos apreciar que en los tres primeros puestos no hay mayores modificaciones respecto del ranking presentado el año pasado.
Así, Panamá continúa siendo el indiscutible líder, con una impresionante tasa acumulada de 126.49% (equivalente a un promedio anual de 7.05%), que indica que su PBI más que se duplicó en el período considerado. La adecuada política económica del pequeño país istmeño, a la que se suma la megaobra de ampliación de su célebre canal interoceánico, está propiciando este espectacular despegue.
El Perú es el segundo país más destacado. En estos doce años avanzó a una apreciable tasa acumulada de 97.12% (a un promedio anual de 5.82%), que prácticamente le permitió duplicar el tamaño de su economía. Si bien ésta se vio afectada por serios inconvenientes, como la crisis internacional del 2008 y 2009, y la desaceleración de las exportaciones en el 2012, no dejó de avanzar, en virtud de lo cual ocupa el prominente lugar mencionado.
República Dominicana mantiene el tercer lugar, merced a un crecimiento de 82.16% en el período, lo que supone una tasa anual de 5.12%.
Argentina se mantiene como el cuarto país más dinámico, aunque cada vez más amenazada por otros. En efecto, su débil crecimiento del 2012 (1.9%, que quizá no mejore demasiado en el 2013) la está poniendo en serio riesgo de perder dicha ubicación frente a Costa Rica, Chile y Ecuador, cuyas economías, mucho más equilibradas, crecen con mejores fundamentos y más sostenidamente. El país gaucho arrastra un severo problema inflacionario, que le resta competitividad internacional y genera dudas acerca de su desempeño futuro, y de otro lado afronta la débil performance de su vecino y socio Brasil, que repercute negativamente en sus exportaciones.
Sólo un poco detrás de ellos se ubican Colombia, Bolivia y Honduras, cuyas tasas acumuladas, superiores a 60%, equivalen a promedios anuales bastante aceptables, de más de 4%.
En cuanto a los dos más grandes países de la región, Brasil y México, exhiben cifras sumamente pobres, que los sitúan entre los últimos en materia de crecimiento. El primero sólo avanzó 47.92% en estos doce años, a una tasa anual de 3.32%, en tanto que el segundo lo hizo en apenas 26.73%, a una ínfima tasa anual de 1.99%. México padeció hace pocos años las graves consecuencias de la crisis de Estados Unidos (su principal socio comercial), que le generó una dura caída de 6% en el 2009. Brasil, por su parte, tiene dificultades para crecer sin recalentarse, por lo que se halla concentrado en abatir su pertinaz inflación y dejar atrás algunas de las distorsiones que afectan su economía,
Pese a sus contratiempos, estos dos países no son los de menor crecimiento en América Latina. Ese dudoso honor le corresponde a El Salvador, que en lo que lleva de transcurrido el siglo XXI sólo ha crecido 24.99%, a la muy exigua tasa anual de 1.88%. Dicha situación, que se ha agravado en los últimos cinco años, impide que su ingreso por habitante mejore significativamente, lo que resulta muy preocupante en un país cuyo nivel de vida no es de los mejores de la región.
Nota: este artículo fue actualizado el 6 de mayo, para incluir los nuevos datos de Ecuador, publicados en esa fecha.
miércoles, 20 de marzo de 2013
El Perú en el Ranking Latinoamericano: Índice de Desarrollo Humano 2012
Teniendo a la mano los últimos datos del Índice de Desarrollo Humano (IDH), recién publicados en el Informe sobre el Desarrollo Humano 2013 del Programa de las Naciones Unidas para el Desarrollo (PNUD), en esta ocasión los emplearemos para elaborar nuestro ranking latinoamericano de la semana.
Como explicamos, el IDH se construye en base a la Esperanza de Vida al Nacer (que refleja los avances en cuanto al objetivo de obtener una vida larga y saludable), Años Promedio de Escolaridad y Años Esperados de Escolaridad (que evidencian los avances en materia educativa, vital para abrir las oportunidades de mejora socioeconómica) y el Ingreso Nacional Bruto por Habitante en términos de paridad de poder adquisitivo (como expresión de la importancia del nivel de ingreso para lograr una vida digna).
Su puntaje va desde cero hasta uno, siendo más alto cuanto más desarrollado esté el país.
De acuerdo al IDH alcanzado, el PNUD clasifica a los países en cuatro niveles de desarrollo humano: Muy Alto, Alto, Medio y Bajo. Ratificando que América Latina es una "región de clase media internacional", ningún país de ella se sitúa en el último nivel, hallándose la gran mayoría en los niveles alto y medio, habiendo inclusive dos países en el nivel muy alto.
A esa buena noticia hay que agregar la de que casi todos sus integrantes siguieron avanzando en cuanto al indicador. Sobresalieron Panamá y Bolivia, ambos con un incremento de 0.004 puntos en éste.
Los dos países latinoamericanos más destacados, y que ya alternan con los desarrollados, son Chile y Argentina. El primero, que se mantiene en el puesto 40 del mundo (ahora con un índice de 0.819), se acaba de convertir en el primero de la región que supera a uno desarrollado, Portugal, agobiado por una dura crisis económica que lo ha sumido en la recesión y que, al haber afectado el nivel de ingreso de sus habitantes, también ha impactado negativamente en su IDH.
Argentina, por su parte, si bien retrocedió un lugar (del 44 al 45), logró incrementar levemente su indicador, que ahora se sitúa en 0.811 puntos.
El tercero de la región es Uruguay, que, con su indicador de 0.792, se mantiene en el puesto 51 del mundo, continuando muy cerca de ingresar al grupo de avanzada.
Luego siguen Cuba y Panamá, ambos con un IDH de 0.780. El del país isleño deja serias dudas, habida cuenta de las muy precarias condiciones en que vive su población. El de Panamá, en cambio, ha sido uno de los que más han crecido en la región, reflejando el notable progreso económico y social que allí se registra.
Tras ellos se sitúan México, Costa Rica y Venezuela, con los dos primeros manteniendo su ubicación a nivel global, y con el país sudamericano retrocediendo una posición.
El Perú, al igual que Venezuela, retrocedió una casilla en el ámbito mundial, no por deterioro de sus indicadores, sino por el rutilante ascenso de Libia, cuyo índice fue el de mayor avance en el mundo. Nuestro país permanece en el noveno puesto latinoamericano, con un IDH de 0.741, que lo posiciona en el puesto 77 del orbe. El incremento de 0.003 puntos en su índice (desde el 0.738 anterior) fue superior al de la mayoría de países latinoamericanos y del mundo, haciendo ver que va por buen camino en este aspecto.
Los elementos constitutivos del IDH peruano son una Esperanza de Vida de 74.2 años, un tiempo promedio de escolaridad de 8.7 años, un tiempo esperado de escolaridad de 13.2 años y un ingreso nacional per capita (medido en precios constantes del año 2005 y en términos de PPA) de 9,306 dólares internacionales corrientes.
A 0.011 puntos del Perú se sitúa Brasil, que incrementó en 0.002 puntos su IDH, el mismo que ahora asciende a 0.730, y lo sitúa en el puesto 85 del planeta. Tras nuestro gigantesco vecino figuran Ecuador y Colombia, que con indicadores de 0.724 y 0.719, respectivamente, cierran la representación latinoamericana de desarrollo humano alto.
En la parte inferior de la tabla se ubican los países de desarrollo humano bajo, entre los cuales predominan los centroamericanos, así como los dos sudamericanos más rezagados en la materia: Bolivia y Paraguay. El país altiplánico fue uno de los que más incrementaron su IDH, lo que le valió dejar el último lugar sudamericano, en desmedro del país guaraní, que, lamentablemente, fue el único latinoamericano que vio caer su índice.
La lista la cierran Nicaragua y Guatemala, con índices sumamente modestos (de 0.599 y 0.581, respectivamente), que, por si fuera poco, también avanzaron escasamente.
martes, 19 de marzo de 2013
Produciendo Electricidad a partir de la Luz Solar
Si bien basa su aprovisionamiento eléctrico en las centrales hidráulicas y térmicas (éstas últimas principalmente a partir del gas natural), el Perú ya tiene proyectos en estudio, e inclusive en marcha, referidos a centrales eólicas (basadas en el viento) y fotovoltaicas (basadas en la luz solar).
Ello se enmarca en la estrategia nacional de diversificar fuentes energéticas (para disminuir la dependencia de cualquiera de ellas), pero también en la de emplear, hasta donde sea posible, fuentes renovables, más limpias y más económicas.
La fuente a la que nos referiremos en esta nota es la luz solar, aprovechable en las centrales fotovoltaicas (CF). Tal como se explica en el video adjunto, al impactar sobre los paneles solares, la energía luminosa proveniente del sol produce cargas positiva y negativa en los dos semiconductores (próximos y de diferentes tipos) instalados en cada uno de ellos. Eso da lugar a un campo eléctrico y a una corriente eléctrica, que luego se almacena en baterías. Dado que esta corriente es contínua (similar a la de las pilas que todos conocemos) debe ser convertida a alterna, que es el tipo de corriente que se transmite a través de las líneas de alta tensión y llega a nuestras casas. Dicha conversión se lleva a cabo en los numerosos centros de transformación que, como veremos a continuación, existen en las centrales de este tipo.
Nuestro país acaba de inaugurar hace pocos días dos centrales fotovoltaicas, con las cuales ya suma cuatro, teniendo en cuenta que a fines del año pasado había inaugurado las dos primeras. Con ello, su capacidad de generación a partir de la luz solar alcanza los 84 megawatts (MW), situándose entre los países latinoamericanos más destacados en la materia.
Las dos primeras centrales, ubicadas en el departamento de Arequipa, fueron desarrolladas por el español Grupo T Solar, que, además de nuestro país, tiene proyectos en operación, construcción y desarrollo en España, Italia, India, Estados Unidos y Puerto Rico, con una potencia instalada cercana a los 300 megawatts (MW).
La primera construida en el Perú, denominada Repartición, se ubica en la pampa de La Joya (provincia de Arequipa), y tiene una potencia de 22 MW. Se enlaza al sistema interconectado nacional mediante una línea de transmisión a 138 kilovoltios (KV).
La segunda central, denominada Majes, y de una potencia similar, se ubica en la provincia de Caylloma, también en el departamento de Arequipa. Al igual que la anterior, se vincula a la red nacional mediante una línea a 138 KV.
Cada una de ellas ocupa 105 hectáreas de terrenos eriazos, y cuenta con 55,704 paneles solares fijos, orientados hacia el norte, con una inclinación de 15 grados sobre la horizontal.
Ambas fueron inauguradas el 26 de octubre del año pasado. En conjunto, demandaron una inversión de US$ 165 millones, en cuya financiación participaron diversas agencias internacionales, como OPIC (de Estados Unidos), FMO (de Holanda) y PROPARCO (de Francia).
Los otros dos proyectos, de muy reciente inauguración, también han sido diseñados y construidos por firmas españolas: Solarpack y Gestamp Solar, que ya tienen a su cargo una considerable cantidad de centrales de este tipo en España, Estados Unidos, Francia, Sudáfrica y Chile. En ellos han participado como financistas la Corporación Andina de Fomento (CAF) y la trasnacional Conduit Capital Partners.
La central Tacna, situada en el departamento homónimo (en el distrito Alto de la Alianza), ocupa una superficie de 121 hectáreas, y tiene una potencia de 20 MW. Cuenta con 74,988 módulos solares.
Si bien ya opera desde el 31 de octubre del 2011, acaba de ser inaugurada el 11 de marzo, hallándose interconectada al sistema eléctrico nacional a través de una línea de transmisión a 66 KV.
La última, denominada Panamericana, está ubicada en la provincia de Mariscal Nieto (departamento de Moquegua) y tiene una potencia similar a la de Tacna. Ya operaba desde el 31 de diciembre del 2012, pero también acaba de ser inaugurada hace poco más de una semana.
Dispone de 72 mil módulos fotovoltaicos, que se extienden sobre una superficie de 123 hectáreas, y ha quedado interconectada a la red nacional mediante una línea a 138 KV.
Los módulos de estas dos últimas centrales son de acero galvanizado, y tienen la peculiaridad de ser móviles (cambian de posición siguiendo la trayectoria del sol). Ambas cuentan con 16 centros de transformación (de 1.25 MW cada uno). En conjunto, demandaron una inversión de US$ 196 millones.
No obstante que en comparación con nuestras grandes y potentes centrales hidroeléctricas y térmicas nuestras flamantes centrales fotovoltaicas lucen muy pequeñas, en comparación con otras de su tipo construidas en el mundo tienen una potencia bastante respetable.
Por lo demás, como ya se dijo, lo verdaderamente relevante es que se basan en una fuente energética renovable, muy limpia y de bajo costo, y están permitiendo dotar de la vital electricidad a varios cientos de miles de pobladores de la zona sur del país.
Fotos: Presidencia de la República
La luz del sol, recogida en grandes y numerosos paneles de una central fotovoltaica.
Ello se enmarca en la estrategia nacional de diversificar fuentes energéticas (para disminuir la dependencia de cualquiera de ellas), pero también en la de emplear, hasta donde sea posible, fuentes renovables, más limpias y más económicas.
La fuente a la que nos referiremos en esta nota es la luz solar, aprovechable en las centrales fotovoltaicas (CF). Tal como se explica en el video adjunto, al impactar sobre los paneles solares, la energía luminosa proveniente del sol produce cargas positiva y negativa en los dos semiconductores (próximos y de diferentes tipos) instalados en cada uno de ellos. Eso da lugar a un campo eléctrico y a una corriente eléctrica, que luego se almacena en baterías. Dado que esta corriente es contínua (similar a la de las pilas que todos conocemos) debe ser convertida a alterna, que es el tipo de corriente que se transmite a través de las líneas de alta tensión y llega a nuestras casas. Dicha conversión se lleva a cabo en los numerosos centros de transformación que, como veremos a continuación, existen en las centrales de este tipo.
Nuestro país acaba de inaugurar hace pocos días dos centrales fotovoltaicas, con las cuales ya suma cuatro, teniendo en cuenta que a fines del año pasado había inaugurado las dos primeras. Con ello, su capacidad de generación a partir de la luz solar alcanza los 84 megawatts (MW), situándose entre los países latinoamericanos más destacados en la materia.
Las dos primeras centrales, ubicadas en el departamento de Arequipa, fueron desarrolladas por el español Grupo T Solar, que, además de nuestro país, tiene proyectos en operación, construcción y desarrollo en España, Italia, India, Estados Unidos y Puerto Rico, con una potencia instalada cercana a los 300 megawatts (MW).
La primera construida en el Perú, denominada Repartición, se ubica en la pampa de La Joya (provincia de Arequipa), y tiene una potencia de 22 MW. Se enlaza al sistema interconectado nacional mediante una línea de transmisión a 138 kilovoltios (KV).
La segunda central, denominada Majes, y de una potencia similar, se ubica en la provincia de Caylloma, también en el departamento de Arequipa. Al igual que la anterior, se vincula a la red nacional mediante una línea a 138 KV.
En la CF de Majes (y en las restantes), la máxima generación de energía ocurre al mediodía.
Ambas fueron inauguradas el 26 de octubre del año pasado. En conjunto, demandaron una inversión de US$ 165 millones, en cuya financiación participaron diversas agencias internacionales, como OPIC (de Estados Unidos), FMO (de Holanda) y PROPARCO (de Francia).
Los otros dos proyectos, de muy reciente inauguración, también han sido diseñados y construidos por firmas españolas: Solarpack y Gestamp Solar, que ya tienen a su cargo una considerable cantidad de centrales de este tipo en España, Estados Unidos, Francia, Sudáfrica y Chile. En ellos han participado como financistas la Corporación Andina de Fomento (CAF) y la trasnacional Conduit Capital Partners.
La central Tacna, situada en el departamento homónimo (en el distrito Alto de la Alianza), ocupa una superficie de 121 hectáreas, y tiene una potencia de 20 MW. Cuenta con 74,988 módulos solares.
Si bien ya opera desde el 31 de octubre del 2011, acaba de ser inaugurada el 11 de marzo, hallándose interconectada al sistema eléctrico nacional a través de una línea de transmisión a 66 KV.
Central Solar Tacna, en el distrito Alto de la Alianza.
Dispone de 72 mil módulos fotovoltaicos, que se extienden sobre una superficie de 123 hectáreas, y ha quedado interconectada a la red nacional mediante una línea a 138 KV.
En Mariscal Nieto, Moquegua
No obstante que en comparación con nuestras grandes y potentes centrales hidroeléctricas y térmicas nuestras flamantes centrales fotovoltaicas lucen muy pequeñas, en comparación con otras de su tipo construidas en el mundo tienen una potencia bastante respetable.
Por lo demás, como ya se dijo, lo verdaderamente relevante es que se basan en una fuente energética renovable, muy limpia y de bajo costo, y están permitiendo dotar de la vital electricidad a varios cientos de miles de pobladores de la zona sur del país.
Fotos: Presidencia de la República
lunes, 18 de marzo de 2013
A la (Ansiosa) Espera de los Alstom
La empresa Línea 1 había anunciado que a mediados de febrero comenzarían a operar los dos primeros trenes Alstom Metropolis llegados al país, que para entonces ya habrían sobrepasado los 45 días de prueba.
Sin embargo, a la fecha, y ya contando con cinco trenes aptos para ingresar al servicio (tal como se constata en el excelente video adjunto, obtenido de la página de VíctorHugoAE en Youtube) ello aún no ocurre, para desazón de los miles de usuarios del servicio, quienes, especialmente en las problemáticas horas punta, se ven obligados a efectuar largas esperas para abordar los congestionados vehículos, y a viajar en condiciones de gran incomodidad.
Sería bueno que Línea 1 explique las razones de la demora, y agilice la puesta a punto de los trenes. Y si el retraso se debe a alguna eventual observación de las autoridades, realizar con urgencia las medidas correctivas requeridas, pues la espera del público no puede prolongarse más. El Metro de Lima, que cuenta con apenas cinco trenes en su flota, no puede seguir dándose el lujo de tener inoperativa una cantidad similar de vehículos.
sábado, 16 de marzo de 2013
Buen Inicio del Año: PBI Creció 6.15%
Si bien estuvo por debajo de lo estimado por la mayoría de analistas, el crecimiento del producto bruto interno (PBI) en enero fue significativo. La tasa, de 6.15%, permite que la economía peruana acumule en los últimos doce meses un guarismo de 6.34%, y que sume 41 meses consecutivos de expansión.
Así lo dio a conocer ayer, mediante un Informe Técnico, el Instituto Nacional de Estadística e Informática (INEI).
Según la entidad, el resultado del primer mes se explica fundamentalmente por la buena evolución de la demanda interna, que se reflejó en el crecimiento de la importación de bienes de consumo (13.12%), la venta de autos ligeros (14.17%), la importación de bienes de capital y materiales para la construcción (20.12%) y la inversión en construcción (18.40%).
La demanda externa, en cambio, cayó significativamente, lo que se tradujo en una fuerte contracción (de 17.07% en términos reales) de las exportaciones.
Sectorialmente, hubo un crecimiento generalizado, con la sola excepción de la Minería e Hidrocarburos, que cayó 4.38%, afectada por la menor producción de oro.
Los sectores de mayor expansión fueron la Construcción (18.40%), Financiero y Seguros (7.83%), Transportes y Comunicaciones (7.66%) y Servicios Prestados a Empresas (7.43%).
La fundamental Manufactura, intentando recuperarse tras un muy débil 2012, tuvo un inicio de año sólo aceptable, con una tasa de incremento de 3.04%. En este sector, el que más aporta al PBI, la actividad Fabril No Primaria (la más importante) avanzó 4.10%, permitiendo contrarrestar en gran medida el retroceso (de 2.85%) de la Fabril Primaria.
Con los resultados mencionados, el aporte sectorial al PBI es el que se presenta en el siguiente gráfico. En éste se puede ver que la Construcción contribuye con 1.19 puntos de los 6.15 que creció el producto. El Comercio aporta 0.92 puntos, el Resto de Otros Servicios 0.80 y Transportes y Comunicaciones 0.70.
La Manufactura sólo contribuye con 0.44 puntos, en tanto que la Minería e Hidrocarburos resta 0.21.
Como se aprecia en el último gráfico, el PBI nacional alcanzó grandes tasas de crecimiento en el 2010, habiendo entrado en una fase de menor crecimiento en el 2011 y 2012, de la que probablemente logre salir en el presente año. La insatisfactoria evolución de los dos años previos ocurrió de la mano de los coletazos de la crisis internacional, que, al atenuar la demanda de China, Estados Unidos y Europa, impactó en nuestras exportaciones. Sin embargo, también tiene cierta explicación en factores internos, que están incidiendo negativamente, entre ellos las trabas que grupos radicales vienen imponiendo al desarrollo de los grandes proyectos mineros aún pendientes, que implicarían la inversión de varios miles de millones de dólares.
Así las cosas, y pese a las sombras en aspectos como el señalado, en el presente año predomina un ambiente de optimismo, que ha llevado a varios analistas a estimar una expansión superior al 7%. ¿Podrá alcanzarse una tasa de ese nivel, o más bien ésta se ubicará cercana al pronóstico oficial, de alrededor de 6.5%? El tiempo, y los numerosos datos mensuales por venir en este año que recién comienza, lo dirán.
jueves, 14 de marzo de 2013
El Perú: Puesto 77 en el Mundo en Desarrollo Humano
El Programa de las Naciones Unidas para el Desarrollo (PNUD) publicó hoy su esperado Informe sobre Desarrollo Humano 2013, documento en el que sobresale el Índice de Desarrollo Humano, considerado el más importante indicador sobre el tema, por cuanto refleja, probablemente mejor que cualquier otro, las condiciones de vida reinantes en los más diversos países del mundo.
Como se sabe, hace dos años el PNUD modificó la forma de calcular el IDH, pues, si bien este se sigue refiriendo a los tres aspectos básicos: Salud (la vía para una vida larga y saludable), Educación (la vía para abrir oportunidades) e Ingresos (la vía para lograr un nivel de vida digno), reemplazó algunos de sus subcomponentes.
Así, en materia de ingresos, dejó de considerar el PBI per capita expresado en términos de paridad de poder adquisitivo (PPA), para considerar más bien el ingreso nacional bruto per capita (también expresado en términos de PPA), lo que permite tener en cuenta ingresos como las remesas y la ayuda internacional para el desarrollo. En el ámbito educativo dejó de tomar en cuenta la tasa de alfabetismo y la tasa bruta combinada de matrícula (primaria, secundaria y terciaria), para considerar más bien los años promedio y los años esperados de escolaridad.
La esperanza de vida al nacer no fue desechada, por considerarse que es un indicador insustituible en su campo.
Los indicadores de los tres aspectos mencionados son calibrados y combinados, para generar el IDH, cuyo puntaje va desde 0 hasta 1.
De acuerdo con ese resultado, los países son agrupados en cuatro categorías (o cuartiles) de desarrollo humano: Muy Alto, Alto, Medio y Bajo. Las tres primeras consideran 47 países, y la última 46.
Debido a la permanente revisión y mejora de los datos, la información (incluidos los valores y clasificaciones del IDH) presentada en este informe no es comparable con la publicada en ediciones anteriores.
En el siguiente cuadro se enumera los países de nivel Muy Alto, es decir, aquéllos con puntaje más cercano a 1. También se consigna los elementos componentes de su IDH.
Como se observa, el país con el más alto IDH es Noruega (0.955), que, además de haber incrementado levemente su índice (desde 0.953), mantiene la ubicación del año anterior, tal como también lo hace el segundo, Australia (0.938). A ellos les siguen Estados Unidos (0.937), Holanda (0.921), Alemania (0.920), Nueva Zelanda (0.919), Irlanda y Suecia (ambos con 0.916), Suiza (0.913) y Canadá (0.912).
América Latina logra incluir en este grupo de Desarrollo Humano Muy Alto a dos de sus países: Chile (que se mantiene en el puesto 40, ahora con un IDH de 0.819) y Argentina (que bajó del puesto 44 al 45, y ahora registra un IDH de 0.811). El dato de este año acaba de convertir a nuestro vecino del sur en el primer país latinoamericano que supera en materia de este indicador a un país desarrollado como Portugal (afectado por una grave crisis económica, que deterioró los ingresos de su población, le hizo disminuir su IDH y retroceder tres ubicaciones).
En el cuadro que sigue se puede ver a los países de Desarrollo Humano Alto, entre ellos el Perú.
Luego continúan los de Desarrollo Humano Medio y Bajo, cuyos datos no consignamos por limitaciones de espacio. Entre los países de este último grupo, los peor ubicados son Chad (0.340), Mozambique (0.327), y, cerrando la lista, República Democrática del Congo y Níger, ambos con infames 0.304 puntos, que reflejan las terribles condiciones de vida de sus pobladores. Si bien todos ellos vienen mejorando sus puntuaciones, lo que han logrado hasta el momento es absolutamente insuficiente.
Detrás de Chile y Argentina, los países latinoamericanos mejor ubicados en el ranking del IDH son Uruguay (que se sitúa en el puesto 51, con una puntuación de 0.792, que lo tiene muy cerca del grupo de Desarrollo Humano Muy Alto). Le siguen Cuba (59 y 0.780), Panamá (60 y también 0.780), México (61 y 0.775), Costa Rica (62 y 0.773), Venezuela (71 y 0.748) y el Perú (77 y 0.741).
Nuestro país retrocedió un puesto (del 76 al 77), pero no por causa propia, sino por el vertiginoso avance de Libia (el país que más vio crecer su IDH en todo el mundo, y que, viniendo desde muy atrás, avanzó hasta el puesto 64). En cuanto a puntuación, nuestro avance frente al año 2011 fue de 0.003 puntos (0.741 versus 0.738). Si bien parece poco, es más de lo que avanzó la gran mayoría de países. Sólo fue superado en tal aspecto por unos 40 de los casi 190 considerados en el informe, entre ellos la mencionada Libia (0.044 puntos), Irak, Lituania y Mongolia (0.007), Uzbekistán, Georgia, Turkmenistán, Indonesia y Letonia (0.005) y China, Sudáfrica, Lituania, Rusia, Panamá, Palestina, Kazajstán, Tailandia y Bolivia (0.004).
El índice peruano se sustenta en una esperanza de vida al nacer de 74.2 años, un tiempo promedio de escolaridad de 8.7 años, un tiempo esperado de escolaridad de 13.2 años y un ingreso nacional per capita (medido en precios constantes del año 2005 y en términos de PPA) de 9,306 dólares internacionales corrientes.
El informe del PNUD también muestra que el bajo ingreso por habitante afecta nuestra ubicación, pues si el ranking considerara únicamente dicha variable, nuestro país descendería seis puestos, hasta el 83, en tanto que si no la tomara en cuenta, alcanzaría un índice de 0.780.
Entre los años 2007 y 2012, nuestro indicador ha mejorado sostenidamente, desde 0.716 hasta el actual 0.741, lo que nos ha permitido avanzar tres casilleros en el listado general, pese a haber descendido uno en el 2012. Entre 1980 y 1990, el dato peruano ha crecido a una tasa anual de 0.65%, entre 1990 y el 2000 a una de 0.93%, y entre el 2000 y el 2010 a una de 0.78%. Entre el 2000 y el 2012, el crecimiento promedio anual ha sido de 0.73%.
Lamentablemente, y pese a sus bondades, el IDH tiene una limitación: tomado en forma aislada, como un componente del promedio nacional, tiende a esconder las disparidades dentro de los países. Ello obliga a considerar el indicador que veremos a continuación.
El IDH Ajustado (IDHI)
El IDHI subsana dicha deficiencia del IDH, al ajustarlo por un factor de Inequidad (o Desigualdad) que refleja las disparidades existentes, no solo para acceder a un buen ingreso, sino también a la salud y a la educación. Gracias a él se obtiene una imagen mucho más completa del nivel de bienestar de la población.
En condiciones de total igualdad, el IDHI es idéntico al IDH. Cuanto más desigual es la distribución de los tres elementos señalados, más bajo es el IDHI (y mayor su diferencia con el IDH).
A continuación vemos el IDHI de los países de desarrollo humano muy alto. Debido a que en la mayoría de ellos existe una muy buena distribución, tanto del ingreso como de los servicios de educación y salud, no hay mayor discrepancia de dicho indicador con el IDH. En Noruega, uno de los países con mejor distribución del ingreso del mundo (como lo ratifica su extraordinario Gini de 0.258), la diferencia entre ambos indicadores (es decir, la pérdida de puntuación) es de solo 6.4%.
Sin embargo, conforme se desciende en la escala del desarrollo, la distribución, ya sea del ingreso o de los servicios de educación y salud, tiende a hacerse más deficiente. Eso provoca una creciente diferencia entre el IDH y el IDHI, como se aprecia claramente en el siguiente cuadro, correspondiente a los países de desarrollo humano alto. El Perú, por ejemplo, consigna un IDHI de 0.561, menor en 24.3% a su correspondiente IDH.
De los 133 países para los cuales se calculó este indicador, el nuestro es superado por 61. Entre los países latinoamericanos de desarrollo humano alto, el Perú tiene un IDHI mayor que los de Venezuela (0.549), Ecuador (0.537), Brasil (0.531) y Colombia (0.519).
La mayor pérdida peruana se produce en el ámbito del ingreso, donde el IDHI (0.452) resulta 32.5% menor que el IDH simple.
También existe una situación bastante deficitaria en el ámbito educativo, en el cual el IDHI (0.538) es 24.6% menor que el dato simple.
La menor pérdida se registra en el campo de la salud, pues la relativamente buena esperanza de vida en nuestro país se halla bastante extendida, haciendo que el IDHI (0.727) sea sólo 14.8% menor que su par sin ajuste.
Ésa es la situación del Perú en lo que atañe a desarrollo humano. Si bien el avance toma su tiempo, es real e inocultable, tanto en el dato principal como en el ajustado. Y esto último tiene una importancia crucial, pues significa que la población más necesitada encuentra cada vez menos trabas para acceder a la salud y la educación, así como para mejorar sus ingresos. Esperemos que este virtuoso proceso de sumar puntos al desarrollo prosiga y se acentúe, en beneficio de todos nuestros compatriotas.
Como se sabe, hace dos años el PNUD modificó la forma de calcular el IDH, pues, si bien este se sigue refiriendo a los tres aspectos básicos: Salud (la vía para una vida larga y saludable), Educación (la vía para abrir oportunidades) e Ingresos (la vía para lograr un nivel de vida digno), reemplazó algunos de sus subcomponentes.
Así, en materia de ingresos, dejó de considerar el PBI per capita expresado en términos de paridad de poder adquisitivo (PPA), para considerar más bien el ingreso nacional bruto per capita (también expresado en términos de PPA), lo que permite tener en cuenta ingresos como las remesas y la ayuda internacional para el desarrollo. En el ámbito educativo dejó de tomar en cuenta la tasa de alfabetismo y la tasa bruta combinada de matrícula (primaria, secundaria y terciaria), para considerar más bien los años promedio y los años esperados de escolaridad.
La esperanza de vida al nacer no fue desechada, por considerarse que es un indicador insustituible en su campo.
Los indicadores de los tres aspectos mencionados son calibrados y combinados, para generar el IDH, cuyo puntaje va desde 0 hasta 1.
De acuerdo con ese resultado, los países son agrupados en cuatro categorías (o cuartiles) de desarrollo humano: Muy Alto, Alto, Medio y Bajo. Las tres primeras consideran 47 países, y la última 46.
Debido a la permanente revisión y mejora de los datos, la información (incluidos los valores y clasificaciones del IDH) presentada en este informe no es comparable con la publicada en ediciones anteriores.
En el siguiente cuadro se enumera los países de nivel Muy Alto, es decir, aquéllos con puntaje más cercano a 1. También se consigna los elementos componentes de su IDH.
Noruega continúa de líder en desarrollo humano. Chile y Argentina están en el grupo de avanzada.
Como se observa, el país con el más alto IDH es Noruega (0.955), que, además de haber incrementado levemente su índice (desde 0.953), mantiene la ubicación del año anterior, tal como también lo hace el segundo, Australia (0.938). A ellos les siguen Estados Unidos (0.937), Holanda (0.921), Alemania (0.920), Nueva Zelanda (0.919), Irlanda y Suecia (ambos con 0.916), Suiza (0.913) y Canadá (0.912).
América Latina logra incluir en este grupo de Desarrollo Humano Muy Alto a dos de sus países: Chile (que se mantiene en el puesto 40, ahora con un IDH de 0.819) y Argentina (que bajó del puesto 44 al 45, y ahora registra un IDH de 0.811). El dato de este año acaba de convertir a nuestro vecino del sur en el primer país latinoamericano que supera en materia de este indicador a un país desarrollado como Portugal (afectado por una grave crisis económica, que deterioró los ingresos de su población, le hizo disminuir su IDH y retroceder tres ubicaciones).
En el cuadro que sigue se puede ver a los países de Desarrollo Humano Alto, entre ellos el Perú.
Nuestro país mejoró su IDH, y se ubica en el puesto 77.
Luego continúan los de Desarrollo Humano Medio y Bajo, cuyos datos no consignamos por limitaciones de espacio. Entre los países de este último grupo, los peor ubicados son Chad (0.340), Mozambique (0.327), y, cerrando la lista, República Democrática del Congo y Níger, ambos con infames 0.304 puntos, que reflejan las terribles condiciones de vida de sus pobladores. Si bien todos ellos vienen mejorando sus puntuaciones, lo que han logrado hasta el momento es absolutamente insuficiente.
Nuestro país retrocedió un puesto (del 76 al 77), pero no por causa propia, sino por el vertiginoso avance de Libia (el país que más vio crecer su IDH en todo el mundo, y que, viniendo desde muy atrás, avanzó hasta el puesto 64). En cuanto a puntuación, nuestro avance frente al año 2011 fue de 0.003 puntos (0.741 versus 0.738). Si bien parece poco, es más de lo que avanzó la gran mayoría de países. Sólo fue superado en tal aspecto por unos 40 de los casi 190 considerados en el informe, entre ellos la mencionada Libia (0.044 puntos), Irak, Lituania y Mongolia (0.007), Uzbekistán, Georgia, Turkmenistán, Indonesia y Letonia (0.005) y China, Sudáfrica, Lituania, Rusia, Panamá, Palestina, Kazajstán, Tailandia y Bolivia (0.004).
El índice peruano se sustenta en una esperanza de vida al nacer de 74.2 años, un tiempo promedio de escolaridad de 8.7 años, un tiempo esperado de escolaridad de 13.2 años y un ingreso nacional per capita (medido en precios constantes del año 2005 y en términos de PPA) de 9,306 dólares internacionales corrientes.
El informe del PNUD también muestra que el bajo ingreso por habitante afecta nuestra ubicación, pues si el ranking considerara únicamente dicha variable, nuestro país descendería seis puestos, hasta el 83, en tanto que si no la tomara en cuenta, alcanzaría un índice de 0.780.
Entre los años 2007 y 2012, nuestro indicador ha mejorado sostenidamente, desde 0.716 hasta el actual 0.741, lo que nos ha permitido avanzar tres casilleros en el listado general, pese a haber descendido uno en el 2012. Entre 1980 y 1990, el dato peruano ha crecido a una tasa anual de 0.65%, entre 1990 y el 2000 a una de 0.93%, y entre el 2000 y el 2010 a una de 0.78%. Entre el 2000 y el 2012, el crecimiento promedio anual ha sido de 0.73%.
Lamentablemente, y pese a sus bondades, el IDH tiene una limitación: tomado en forma aislada, como un componente del promedio nacional, tiende a esconder las disparidades dentro de los países. Ello obliga a considerar el indicador que veremos a continuación.
El IDH Ajustado (IDHI)
El IDHI subsana dicha deficiencia del IDH, al ajustarlo por un factor de Inequidad (o Desigualdad) que refleja las disparidades existentes, no solo para acceder a un buen ingreso, sino también a la salud y a la educación. Gracias a él se obtiene una imagen mucho más completa del nivel de bienestar de la población.
En condiciones de total igualdad, el IDHI es idéntico al IDH. Cuanto más desigual es la distribución de los tres elementos señalados, más bajo es el IDHI (y mayor su diferencia con el IDH).
A continuación vemos el IDHI de los países de desarrollo humano muy alto. Debido a que en la mayoría de ellos existe una muy buena distribución, tanto del ingreso como de los servicios de educación y salud, no hay mayor discrepancia de dicho indicador con el IDH. En Noruega, uno de los países con mejor distribución del ingreso del mundo (como lo ratifica su extraordinario Gini de 0.258), la diferencia entre ambos indicadores (es decir, la pérdida de puntuación) es de solo 6.4%.
En los países más desarrollados, el IDH y el IDHI no están muy distantes.
Sin embargo, conforme se desciende en la escala del desarrollo, la distribución, ya sea del ingreso o de los servicios de educación y salud, tiende a hacerse más deficiente. Eso provoca una creciente diferencia entre el IDH y el IDHI, como se aprecia claramente en el siguiente cuadro, correspondiente a los países de desarrollo humano alto. El Perú, por ejemplo, consigna un IDHI de 0.561, menor en 24.3% a su correspondiente IDH.
De los 133 países para los cuales se calculó este indicador, el nuestro es superado por 61. Entre los países latinoamericanos de desarrollo humano alto, el Perú tiene un IDHI mayor que los de Venezuela (0.549), Ecuador (0.537), Brasil (0.531) y Colombia (0.519).
El IDHI peruano es 24.3% menor que su correspondiente IDH.
La mayor pérdida peruana se produce en el ámbito del ingreso, donde el IDHI (0.452) resulta 32.5% menor que el IDH simple.
También existe una situación bastante deficitaria en el ámbito educativo, en el cual el IDHI (0.538) es 24.6% menor que el dato simple.
La menor pérdida se registra en el campo de la salud, pues la relativamente buena esperanza de vida en nuestro país se halla bastante extendida, haciendo que el IDHI (0.727) sea sólo 14.8% menor que su par sin ajuste.
martes, 12 de marzo de 2013
El Perú en el Mundo: Producción de Acero Crudo 2012
En esta ocasión, nuestra sección El Perú en el Mundo se centra en la producción de uno de los insumos más importantes para la actividad económica: el acero.
Para empezar, diremos que se trata de una aleación del hierro y el carbono, y es fundamental en la industria y en la construcción, pues de no existir sería imposible levantar las grandes edificaciones urbanas y las impresionantes obras de ingeniería que vemos alrededor del mundo, como tampoco sería posible la fabricación de los vehículos, maquinarias y herramientas que constituyen parte central de la vida diaria y de la actividad productiva.
Al igual que en el año 2011, en el 2012 su producción ha continuado recuperándose, dejando atrás, en parte, los bajos niveles registrados durante la crisis internacional. Eso lo podemos verificar ahora, gracias a los datos de la World Steel Association, que se refieren a la producción de acero crudo o líquido, del cual, luego de diversos procesos, se obtiene los laminados, varillas y demás presentaciones.
Podemos ver que China, un verdadero monstruo en materia siderúrgica, consolida su posición de liderazgo, a tal punto que hoy produce siete veces lo de su inmediato seguidor y otrora líder, Japón.
Estados Unidos, alguna vez el mayor productor, actualmente es sólo el tercero, escoltado cada vez más de cerca por la India, y un poco más atrás por Rusia y Corea del Sur.
Brasil, afectado por una pertinaz desaceleración de su economía, redujo levemente su producción siderúrgica, no obstante lo cual se mantiene en el noveno lugar mundial, a la vez que en el primero de América Latina, con una producción que casi duplica a la del segundo de la región, México (que se mantiene en la décimo tercera ubicación del planeta).
Argentina y Venezuela, tercero y cuarto en la región, vieron significativamente reducidos sus volúmenes de producción, lo cual les significó caer en el ranking global (del puesto 26 al 27, y del 34 al 36, respectivamente). El país platense sintió el impacto de la fuerte desaceleración de su economía, afectada, entre otras cosas, por la severa disminución de sus exportaciones de autos a Brasil.
Chile, que el año 2011 desplazó del cuarto lugar latinoamericano a Colombia, mantuvo su hegemonía sobre el país caribeño. En el ámbito mundial, ambos vecinos nuestros ascendieron dos casillas: el del sur pasó de la 40 a la 38, y el del norte de la 42 a la 40.
Tal como había ocurrido en el año previo, el Perú avanzó un puesto, del 43 al 42, gracias a una producción que trepó de 925 mil a 973 mil toneladas, lo que se explica básicamente por el excelente desempeño de la construcción, que creció nada menos que 15%. Así las cosas, parece altamente probable que este año, que se prevé de fuerte crecimiento, se logre batir el record de más de un millón de toneladas registrado el año 2008.
Como se sabe, la actividad siderúrgica nacional está a cargo de las empresas Sider Perú y Aceros Arequipa, la primera de las cuales tiene su planta en Chimbote y la segunda en Pisco.
domingo, 10 de marzo de 2013
Un TLC con un Gigante: la UE
En su afán de acceder a más mercados y ampliar sus posibilidades de exportación, desde inicios de este mes nuestro país ya tiene vía libre al bloque económico más grande del mundo: la Unión Europea.
Ello, gracias a la entrada en vigencia del Tratado de Libre Comercio (Acuerdo Multipartes) con ese gigantesco conjunto de 27 países desarrollados de altos ingresos, que albergan una población de más de 500 millones de personas y suman un producto bruto interno superior a los US$ 17 billones.
Si bien hasta antes del TLC estaba vigente el denominado Sistema Generalizado de Preferencias Plus, que otorgaba ingreso libre de impuestos al 45% de nuestras partidas arancelarias, ahora la situación mejora sustantivamente, pues tal preferencia se hace extensiva al 90% de las partidas.
Con el flamante TLC, los principales beneficiados serán nuestros productores y exportadores, que accederán a un mercado mucho más grande que el nuestro. Ello no sólo involucrará a las empresas de gran tamaño, sino también a las miles de pequeñas y microempresas que, adecuadamente asociadas, se sepan articular en el virtuoso proceso de abastecer al nuevo mercado, ya sea como proveedoras de las empresas más grandes o como exportadoras directas. Visto desde esta perspectiva, queda claro el potencial del nuevo TLC en materia de inclusión social, uno de los principales afanes del actual gobierno.
Canasta peruana de exportaciones, repleta de productos. (Foto: Andina)
Pero también habrá beneficios para nuestros consumidores, tanto personas naturales como empresas, que ya no tendrán que pagar las tasas arancelarias que anteriormente encarecían la importación desde esa zona del mundo. Así, los primeros podrán acceder en muchas mejores condiciones a autos, computadoras, televisores y otros artefactos para el hogar, instrumental científico y profesional y material educativo, en tanto que los segundos accederán a infinidad de insumos y bienes de capital requeridos para sus procesos productivos.
Además de lo referido al ámbito del comercio exterior, el nuevo tratado mejora las condiciones para el flujo de inversiones (aspecto crucial, teniendo en cuenta que la UE, además de ser el principal inversionista en nuestro país, es una de las primerísimas fuentes mundiales de avanzada tecnología) y establece compromisos en materia de estándares laborales y medioambientales. También incluye mecanismos para la solución de las controversias que se pudieran generar en la relación, en los diversos aspectos que ésta involucra.
Actualmente nuestro país exporta a la UE bienes por cerca de US$ 7 mil millones, en tanto que importa por más de US$ 5 mil millones. Entre nuestros principales productos destacan los agrarios, como espárragos, paltas, uvas y mangos; y los pesqueros, como calamares y pota. Con la apertura, se espera que hagan lo propio la quinua, la kiwicha y el banano orgánico.
Además de los positivos efectos descritos, el TLC permitirá establecer ventajas sobre algunos de los países que compiten con el nuestro, o aminorar las que tenían. En lo que atañe al banano orgánico, por ejemplo, se tendrá ventaja sobre Ecuador (gran exportador), que, a diferencia de nuestro país, deberá pagar el arancel de ingreso. Y ya no se correrá en inferioridad de condiciones contra Chile (gran competidor nuestro en varios rubros agrarios), que ya gozaba de ingreso libre al nercado europeo.
La industria será otra gran beneficiada, pues el libre acceso podrá ser aprovechado por todos nuestros subsectores, especialmente los más destacados, como el textil-confeccionista y el metalmecánico.
Bajo la nueva situación, no quedan dudas de que habrá un gran movimiento en nuestras cifras comerciales. Se estima que las exportaciones se podrían duplicar en un plazo relativamente corto, lo que se traduciría en un incremento aproximado de 0.2 puntos en nuestro producto bruto interno.
Con este feliz acontecimiento nuestro país ya suma TLC con cerca de 50 países, muchos de los cuales se hallan entre los más grandes del mundo en materia económica. Eso se puede ver en el siguiente cuadro, que, en comparación con el que publicamos hace poco más de un mes, se acaba de teñir de verde.
Gracias a esta expectante política comercial, aproximadamente el 95% de nuestras exportaciones ya ingresa libremente a grandes mercados. Pero la meta es seguir mejorando dicha capacidad, para continuar apuntalando nuestras ventas. Teniendo eso en cuenta, ya están suscritos y por entrar en vigencia acuerdos con Costa Rica, Guatemala y Venezuela, en tanto que están en negociación otros con la Alianza del Pacífico, la TPP (Acuerdo de Asociación Transpacífico), Honduras y El Salvador. Además, están próximos a negociarse otros con India, Rusia, Turquía, Sudáfrica, Israel y Marruecos.
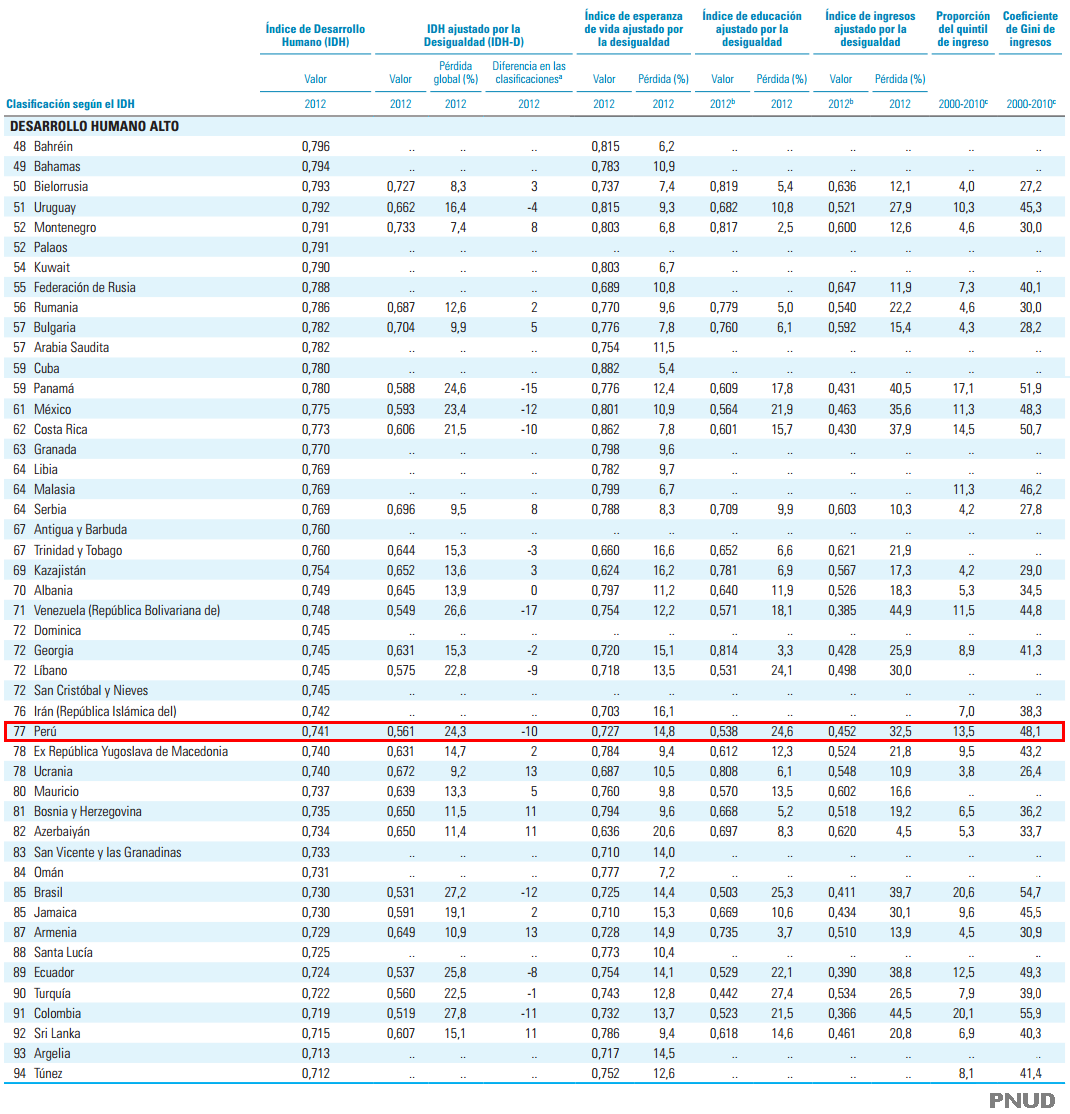
El camino establecido es el de la creciente apertura, y hacia ella se apunta.
El Perú intensifica su relación comercial con las grandes potencias europeas.
Ello, gracias a la entrada en vigencia del Tratado de Libre Comercio (Acuerdo Multipartes) con ese gigantesco conjunto de 27 países desarrollados de altos ingresos, que albergan una población de más de 500 millones de personas y suman un producto bruto interno superior a los US$ 17 billones.
Con el flamante TLC, los principales beneficiados serán nuestros productores y exportadores, que accederán a un mercado mucho más grande que el nuestro. Ello no sólo involucrará a las empresas de gran tamaño, sino también a las miles de pequeñas y microempresas que, adecuadamente asociadas, se sepan articular en el virtuoso proceso de abastecer al nuevo mercado, ya sea como proveedoras de las empresas más grandes o como exportadoras directas. Visto desde esta perspectiva, queda claro el potencial del nuevo TLC en materia de inclusión social, uno de los principales afanes del actual gobierno.
Canasta peruana de exportaciones, repleta de productos. (Foto: Andina)
Pero también habrá beneficios para nuestros consumidores, tanto personas naturales como empresas, que ya no tendrán que pagar las tasas arancelarias que anteriormente encarecían la importación desde esa zona del mundo. Así, los primeros podrán acceder en muchas mejores condiciones a autos, computadoras, televisores y otros artefactos para el hogar, instrumental científico y profesional y material educativo, en tanto que los segundos accederán a infinidad de insumos y bienes de capital requeridos para sus procesos productivos.
Además de lo referido al ámbito del comercio exterior, el nuevo tratado mejora las condiciones para el flujo de inversiones (aspecto crucial, teniendo en cuenta que la UE, además de ser el principal inversionista en nuestro país, es una de las primerísimas fuentes mundiales de avanzada tecnología) y establece compromisos en materia de estándares laborales y medioambientales. También incluye mecanismos para la solución de las controversias que se pudieran generar en la relación, en los diversos aspectos que ésta involucra.
Actualmente nuestro país exporta a la UE bienes por cerca de US$ 7 mil millones, en tanto que importa por más de US$ 5 mil millones. Entre nuestros principales productos destacan los agrarios, como espárragos, paltas, uvas y mangos; y los pesqueros, como calamares y pota. Con la apertura, se espera que hagan lo propio la quinua, la kiwicha y el banano orgánico.
Además de los positivos efectos descritos, el TLC permitirá establecer ventajas sobre algunos de los países que compiten con el nuestro, o aminorar las que tenían. En lo que atañe al banano orgánico, por ejemplo, se tendrá ventaja sobre Ecuador (gran exportador), que, a diferencia de nuestro país, deberá pagar el arancel de ingreso. Y ya no se correrá en inferioridad de condiciones contra Chile (gran competidor nuestro en varios rubros agrarios), que ya gozaba de ingreso libre al nercado europeo.
La industria será otra gran beneficiada, pues el libre acceso podrá ser aprovechado por todos nuestros subsectores, especialmente los más destacados, como el textil-confeccionista y el metalmecánico.
Bajo la nueva situación, no quedan dudas de que habrá un gran movimiento en nuestras cifras comerciales. Se estima que las exportaciones se podrían duplicar en un plazo relativamente corto, lo que se traduciría en un incremento aproximado de 0.2 puntos en nuestro producto bruto interno.
Con este feliz acontecimiento nuestro país ya suma TLC con cerca de 50 países, muchos de los cuales se hallan entre los más grandes del mundo en materia económica. Eso se puede ver en el siguiente cuadro, que, en comparación con el que publicamos hace poco más de un mes, se acaba de teñir de verde.
Gracias a esta expectante política comercial, aproximadamente el 95% de nuestras exportaciones ya ingresa libremente a grandes mercados. Pero la meta es seguir mejorando dicha capacidad, para continuar apuntalando nuestras ventas. Teniendo eso en cuenta, ya están suscritos y por entrar en vigencia acuerdos con Costa Rica, Guatemala y Venezuela, en tanto que están en negociación otros con la Alianza del Pacífico, la TPP (Acuerdo de Asociación Transpacífico), Honduras y El Salvador. Además, están próximos a negociarse otros con India, Rusia, Turquía, Sudáfrica, Israel y Marruecos.
El camino establecido es el de la creciente apertura, y hacia ella se apunta.
Metro de Lima: los Alstom alistan su Debut
En el Metro de Lima, ya hay cuatro flamantes trenes franceses Alstom Metropolis ultimando su fase de pruebas y preparándose para operar.
Así lo demuestran los excelentes videos adjuntos (extraídos de la página de Youtube de VíctorHugoAE), en los cuales se les puede ver transitando por distintas zonas de la capital.
Con su incorporación, que es inminente, la flota de nuestro metro prácticamente se duplicará, lo que sin duda será agradecido por sus miles de usuarios, quienes ya no deberán esperar los 15 largos minutos actuales para ver llegar los trenes, y podrán movilizarse de manera mucho más cómoda, especialmente en las horas punta.
Pero eso no es todo, pues siguen llegando trenes. Además de los que acabamos de mencionar, ya hay otros dos completando su ensamblaje en el patio taller de Villa El Salvador, y dos adicionales que acaban de arribar al país. Cuando se añadan éstos, y los otros tres considerados para este tramo (llevando la cifra a 16), las cosas mejorarán aún más, tanto en lo que concierne a frecuencia de paso como a tiempo de espera.
Y el próximo año, cuando haya concluido la construcción del tramo entre la avenida Grau y San Juan de Lurigancho, ya estarán aquí los últimos ocho trenes, con lo cual la Línea 1 habrá quedado completada, tanto en infraestructura como en equipamiento.
viernes, 8 de marzo de 2013
RIN: ya son más de US$ 68 Mil Millones
De acuerdo a lo señalado por el BCR, el aumento en marzo se explica principalmente por el incremento de los depósitos en sus bóvedas: el sistema financiero lo hizo en más de US$ 340 millones y el sector público en más de US$ 20 millones. Las compras netas de moneda extranjera en la Mesa de Negociación aportaron otros US$ 10 millones.
Con ello, la Posición de Cambio, que constituye la parte de las RIN que el BCR realmente tiene a su disposición, se sitúa alrededor de los US$ 48 mil millones.
Si bien este cuantioso nivel de reservas demuestra la solvencia del Perú en su sector externo, y por ende su elevada capacidad de afrontar eventuales situaciones de intranquilidad o crisis en los mercados financieros internacionales, también es revelador de un masivo flujo de capital externo, que está inquietando sobremanera a los funcionarios del Ministerio de Economía y Finanzas y del BCR, pues deprime al dólar y resta competitividad cambiaria al sector exportador, que cada vez percibe menos soles por dólar exportado. La caída de 18% en las exportaciones de enero parece tener parte de su explicación en dicha circunstancia.
Debido a lo señalado, ambas entidades están llevando a cabo y/o planteando diversas medidas. Éstas incluyen elevar el encaje en dólares (cosa que ya se viene haciendo y que busca que parte de ellos queden inmovilizados en el BCR), autorizar un mayor porcentaje de inversión de las AFP en el exterior o prepagar deuda externa (medidas ambas que implican sacar dólares del país), o restringir las emisiones internacionales de bonos públicos (para evitar, por lo menos temporalmente, nuevos y perturbadores ingresos de divisas).
martes, 5 de marzo de 2013
América Latina: PBI de los Siete Grandes en el 2012
Contando ya con los datos de las siete principales economías latinoamericanas, revisemos cómo les fue a éstas en lo que se refiere a su producto bruto interno (PBI).
Veamos, en primera instancia, la variación del indicador. El cuadro siguiente nos permite comprobar que hubo grandes diferencias entre países, pues mientras que algunos lograron excelentes tasas de crecimiento, otros registraron variaciones bastante modestas.
Como lo constatamos aquí, el Perú fue el país de mejor desempeño productivo, con una tasa de crecimiento que llegó a 6.3%. Le siguieron Chile y Venezuela, con importantes tasas de 5.6% y 5.5%, respectivamente. Luego se ubicaron Colombia y México, que lograron incrementos productivos bastante aceptables, de 4.0% y 3.9%, respectivamente.
Los dos países pertenecientes al Mercosur, Brasil y Argentina, mostraron las tasas más modestas. El primero de ellos, intentando combatir una rebelde inflación y llevando a cabo una serie de reformas en pro de una mayor competitividad, sólo avanzó 0.9%, tasa inclusive bastante menor que la ya débil del año anterior (2.7%).
El segundo, que depende en gran medida de sus exportaciones a su enorme vecino (y que por ello se ve severamente afectado cuando éste tiene problemas), registró una expansión de sólo 1.9%, muy inferior a la del año 2011.
También tenemos los datos del PBI en dólares corrientes para el año en referencia. Para calcularlos, hemos tomado el expresado en moneda nacional y lo hemos dividido por el correspondiente tipo de cambio oficial promedio del período considerado.
La información disponible nos dice que la economía de Brasil es, sin duda alguna, la mayor de la región, duplicando en tamaño a la de México, en tanto que la de Argentina se sitúa en un cómodo tercer lugar.
Pero también nos revela que ha habido novedades en el cuarto puesto, que ha sido recuperado por Venezuela, desplazando a Colombia. El PBI corriente en dólares del país petrolero se ha visto incrementado por la elevada inflación interna y externa (ésta última reflejada en el alza del precio del crudo), así como por la sobrevaloración del bolívar fuerte. Sin embargo, es muy probable que en el presente año las cosas vuelvan a su estado anterior, habida cuenta de que la moneda acaba de sufrir una fuerte devaluación, de casi 50%, lo que sin duda afectará el producto en dólares.
En el sexto lugar se sitúa Chile y en el séptimo el Perú, cuyo PBI ya alcanza los US$ 205 mil millones. Cabe señalar, empero, que cuando la medición se efectúa con el método de paridad de poder adquisitivo (PPA), el PBI de nuestro país supera al de su vecino del sur.
Nota: este artículo fue actualizado el 15 de marzo, para incluir el dato argentino, que recién apareció en esa fecha, luego el 18 de marzo, para incluir el dato chileno, y por último el 27 de marzo, para hacer lo propio con el dato colombiano.
Suscribirse a:
Entradas (Atom)
Temas tratados en nuestro blog
- ADMINISTRACION PUBLICA (63)
- AEROESPACIAL (31)
- AEROPUERTOS (279)
- AFP (19)
- AGRO (108)
- AGUA (22)
- ALFABETISMO (2)
- ALIANZA DEL PACIFICO (8)
- AM LAT-7 (326)
- AMERICA LATINA (1141)
- AVIACION (26)
- BIOCOMBUSTIBLES (3)
- BOLSA (80)
- BUQUES (12)
- CALIFICACION CREDITICIA (108)
- CARICATURAS (19)
- CARRETERAS (136)
- CINE (7)
- CIUDADES (90)
- CLIMA ECONOMICO (1)
- COLISEOS (29)
- COMERCIO (35)
- COMERCIO EXTERIOR (203)
- COMPETITIVIDAD (29)
- CONSTRUCCION (29)
- CULTURA (41)
- DEFENSA (66)
- DEPORTES (111)
- DESCENTRALIZACION (4)
- DEUDA EXTERNA (17)
- DISTRIBUCION DEL INGRESO (8)
- DIVERSIDATOS (1955)
- ECOLOGIA (68)
- EDIFICIOS (89)
- EDUCACION (98)
- EL PERÚ DESDE EL SATÉLITE (1)
- EL PERÚ EN EL MUNDO (117)
- EL RECORD PERUANO (78)
- ELECTRICIDAD (226)
- EMPRESAS (77)
- ENCUESTA (28)
- ENERGIA (255)
- ESPARCIMIENTO (13)
- ESTADIOS (45)
- EXPORTACIONES (246)
- FERROCARRILES (43)
- FINANZAS (279)
- FINANZAS PUBLICAS (45)
- FORESTAL (4)
- GANADERIA (1)
- GANADERÍA (1)
- GASTRONOMIA (8)
- HOSPITALES (4)
- HOTELES (2)
- IDH (32)
- ied (1)
- INDICADORES SOCIALES (112)
- INDICE GINI (9)
- INDUSTRIA (133)
- INFLACION (210)
- INFORMATICA (1)
- INTERCAMBIOS Y VIAS EXPRESAS (337)
- INTERNACIONAL (135)
- INTERNET (5)
- INVERSION (35)
- INVERSION EXTRANJERA (144)
- JUSTICIA (32)
- LA POSTAL DEL DESARROLLO (13)
- LEGISLACION (144)
- LIBERTAD ECONOMICA (22)
- LIMA (1296)
- LIMA Y CALLAO (539)
- MACROECONOMIA (779)
- MARCA PAIS (5)
- MARINA (74)
- MARINA MERCANTE (22)
- MEDIO AMBIENTE (4)
- MERCADO DE CAPITALES (156)
- METRO DE LIMA (794)
- METRO DE LIMA y CALLAO (456)
- MINERIA (145)
- MORTALIDAD (1)
- NUMISMÁTICA (16)
- OPINION (70)
- OPINIÓN (3)
- oy (1)
- PBI (878)
- PESCA (13)
- PETROLEO Y GAS (113)
- PETROQUIMICA (12)
- POBLACION (30)
- POBREZA (33)
- POLITICA (264)
- PRECIOS (6)
- PRODUCCION (14)
- PROVINCIAS (152)
- PROYECTOS (1340)
- PUENTES (180)
- PUERTOS (725)
- RANKING (711)
- REGIONES (6)
- REMESAS (11)
- RESERVAS (97)
- RESUMEN QUINCENAL (136)
- RIESGO PAIS (85)
- SALUD (133)
- SANEAMIENTO (16)
- SECTOR EXTERNO (431)
- SECTOR SOCIAL (123)
- SEGURIDAD (10)
- SIDERURGIA (15)
- TEATROS Y CENTROS DE CONVENCIONES (3)
- TECNOLOGIA (61)
- TELECOMUNICACIONES (51)
- TELEFERICO (6)
- TIPO DE CAMBIO (46)
- TLC (47)
- TRABAJO (24)
- TRANSPORTES (3045)
- TREN ELECTRICO (24)
- TRIBUTACION (22)
- TURISMO (118)
- URBANISMO (5)
- vias (1)
- VIDEOS DEL DESARROLLO (31)
- VIVIENDA (22)